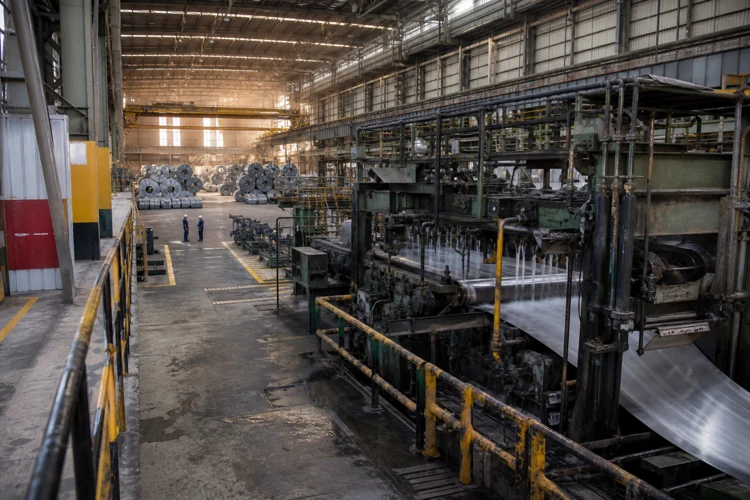
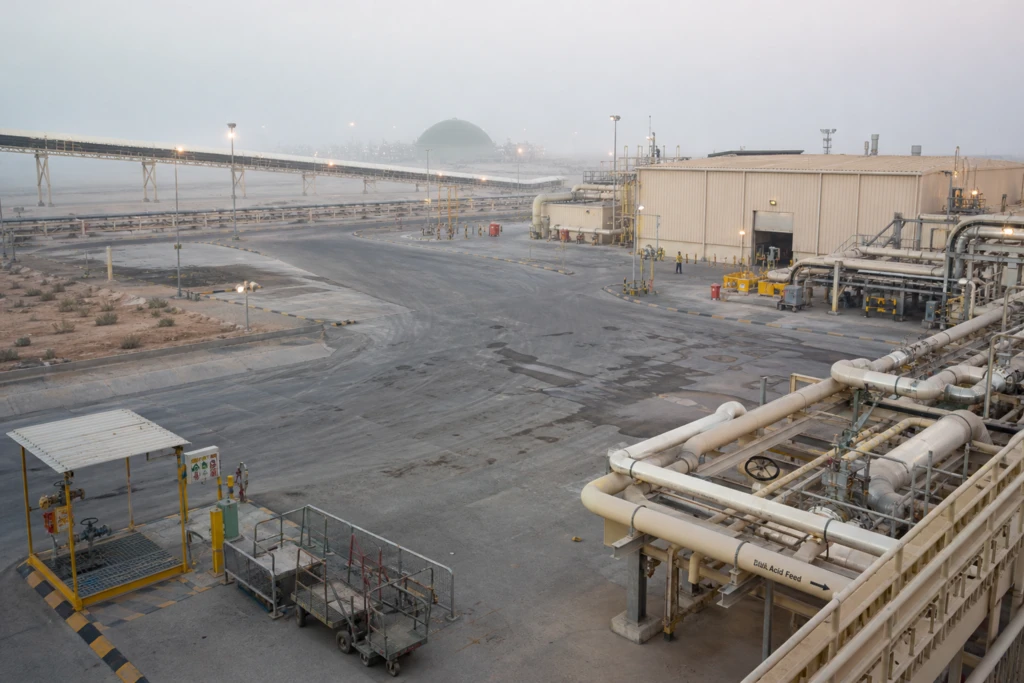
تتجه Maaden إلى مرحلة جديدة في توسعها بمجال الفوسفات، مع تقدم مشروع Phosphate 3 نحو إنتاج المرحلة الأولى. وتشير مواد الشركة التي جرى الاستشهاد بها ضمن تغطية FY2025 إلى أن الزيادة الإنتاجية في المرحلة الأولى متوقعة في 2027، بينما ترى Fitch إمكانية الوصول إلى نحو 1.5 Mt عند التشغيل المستقر بدءاً من ذلك العام. وينعكس المسار نفسه في طريقة عرض الطاقة: إذ تُوصَف طاقة Maaden في أسمدة الفوسفات بأنها سترتفع من 6 million t/y حالياً إلى 7.5 million t/y في 2026، ثم تتجاوز 9 million t/y بعد اكتمال Phosphate 3 بالكامل. وتكتسب قصة التوسع هذه أهمية لأن Maaden أظهرت بالفعل قدرة تشغيلية مرتفعة، إذ سجلت إنتاجاً قياسياً من DAP في FY2025 بلغ 6.723 Mt، مع مبيعات DAP عند 6.749 Mt وإنتاج أمونيا عند 3.008 Mt.
الجائزة هي زيادة الحجم، لكن القيود غالباً ما تبدأ قبل دخول المواد إلى المفاعل. وقد أشارت Maaden بشكل مباشر إلى أن تكاليف الكبريت وتكاليف الأمونيا المرتبطة بهما من أبرز محددات الهوامش، مستندة إلى ارتفاع أسعار الكبريت المنصهر وإجراء صيانة دورية للأمونيا في Q2 2025. وفي 2026 تحولت هذه الحساسية إلى مخاطرة تشغيلية. إذ أفاد IFPRI بأن استمرار إغلاق مضيق هرمز حدّ من صادرات الكبريت، وهو مادة أولية مهمة في إنتاج أسمدة الفوسفات، وأن النقص استمر في تقييد الإنتاج والتجارة. كما ذكر IFPRI أن Maaden خفّضت إرشادات إنتاج الفوسفات لعام 2026 وسحبت إرشادات الأمونيا، مشيرة إلى اضطرابات في إمدادات الكبريت واللوجستيات.
لماذا أصبحت اللوجستيات وتسعير الكبريت أهم الآن من الطاقة الاسمية
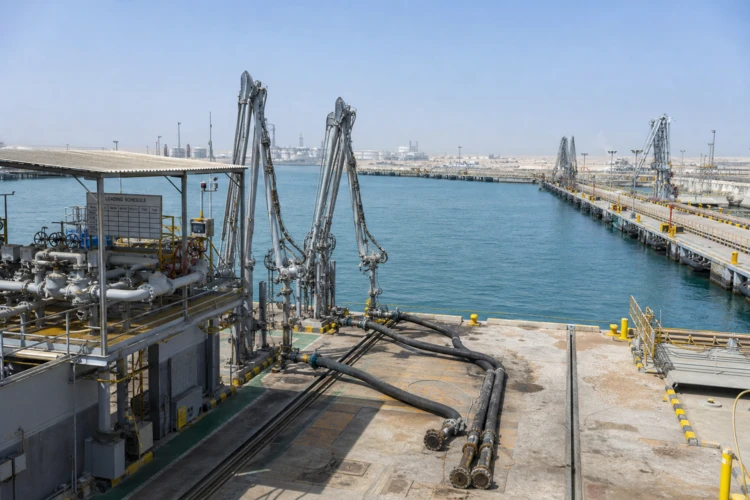
كانت الاضطرابات اللوجستية بالغة إلى درجة أعادت تعريف معنى «الإمداد الموثوق» لتجارة الأسمدة المرتبطة بالخليج. ويشير تحليل WTO الذي جرى الاستشهاد به في ملخص اختبار الضغط على الصادرات السعودية إلى أن الشحنات الصادرة المرتبطة بالأسمدة عبر مضيق هرمز إلى وجهات خارج الخليج الفارسي توقفت تماماً بمجرد اندلاع النزاع في فبراير 2026 وبقيت قريبة من الصفر، فيما لا يزال استئناف مستقر غير مؤكد. وفي الملخص نفسه، قدّر مصدر في الصناعة أن ما يصل إلى 30% من منتجات الأسمدة المتداولة عالمياً، أو نحو 16 million tonnes سنوياً من المنتجات النيتروجينية والفوسفاتية ومنتجات الكبريت، تمر عبر هرمز، وأن الإغلاق الفعلي جعل 3–4 million tonnes شهرياً غير قادرة على الوصول إلى الأسواق. ويضيف IFPRI أن دول الخليج (وخاصة السعودية) تمثل نحو 20% من صادرات الفوسفات العالمية، لذا فإن أي اختناق طويل في النقل يمكن أن يتحول سريعاً إلى قيد على الإنتاج والمبيعات.
كما شهد تسعير الكبريت تقلبات حادة، ما شدد جدوى تحويل حمض الفوسفوريك وDAP في وقت تقترب فيه طاقات جديدة من بدء التشغيل. ويذكر تقرير صناعي من الشرق الأوسط أنه في 2026 تسبب صراع مضيق هرمز في تعطيل نحو نصف تجارة الكبريت العالمية، مع ارتفاع أسعار الكبريت من US$150–180/t قبل عام إلى US$815–820/t FOB Middle East، بل ووصول أسعار Brazilian CFR إلى US$1,200/t. وذكرت ملاحظة سوقية أخرى ضمن تغطية اختبار الضغط على الصادرات أن الكبريت الحبيبي granular sulphur FOB Arabian Gulf قفز من 80–90 dollars per tonne إلى 160 dollars per tonne. وعلى جانب الأسمدة، يشير ملخص اختبار الضغط نفسه إلى أرقام WTO التي تُظهر صعود أسعار DAP من نحو US$580/mt إلى قرابة US$770/mt بعد اندلاع الأحداث، بينما أفاد IFPRI بأن أسعار أسمدة الفوسفات ارتفعت بنحو 30% بعد بدء حرب إيران وظلت عند تلك المستويات منذ منتصف مايو.
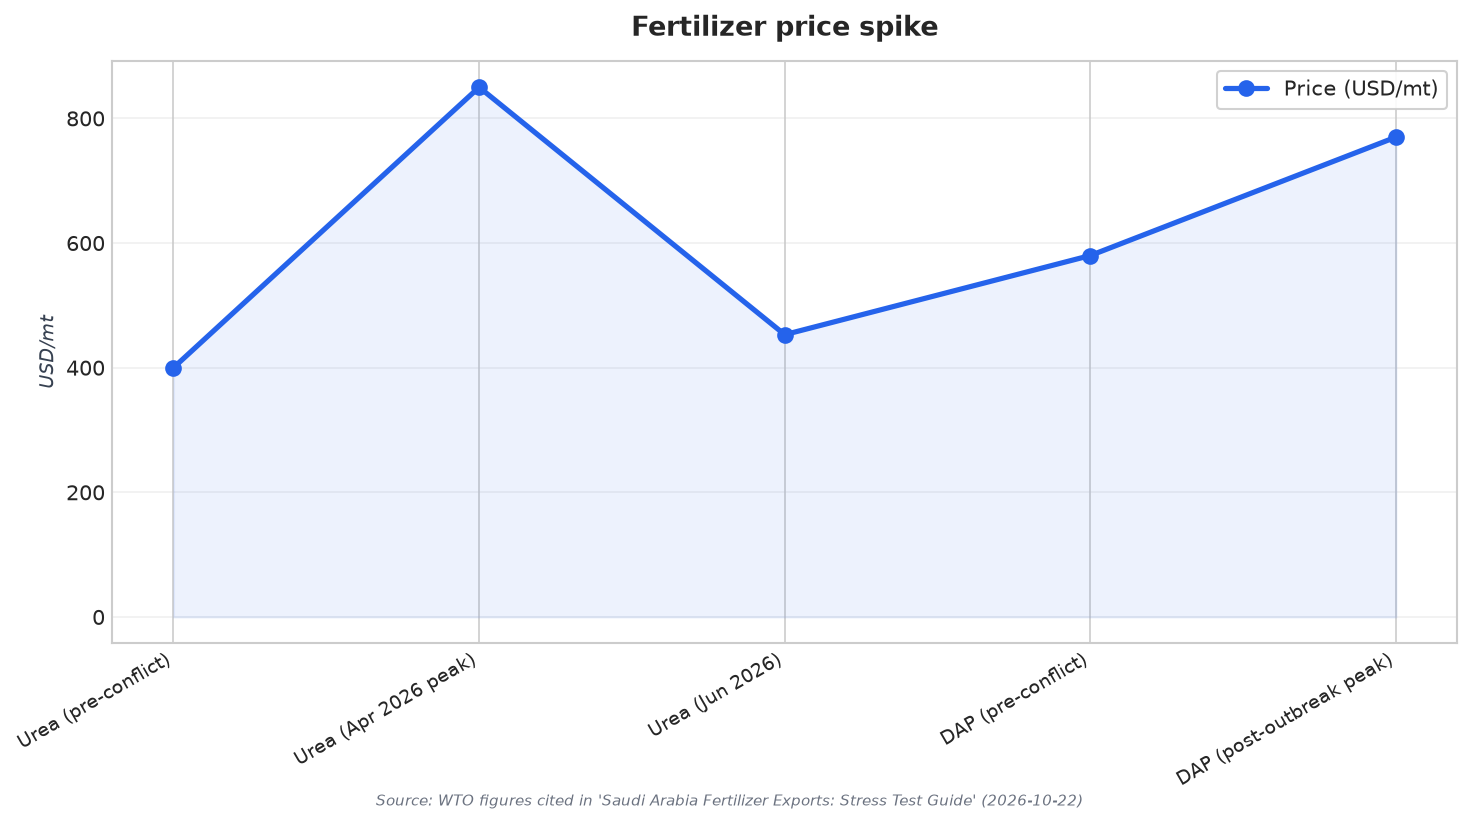
وبالتالي، فإن صورة المخاطر بالنسبة للإنتاج السعودي لا تتعلق بالمناجم والمصانع وحدها، بل بالمواد الأولية ومسارات النقل أيضاً. فقد أفاد IFPRI بأن صادرات الفوسفات العالمية (بحساب مكافئات الفوسفور) انخفضت بأكثر من 9% خلال يناير–يونيو 2026 مقارنة بالفترة نفسها من 2025، فيما تراجعت صادرات السعودية بنسبة 22%. وبالتوازي، أصبحت وحدة الفوسفات لدى Maaden أكثر ثقلاً على الصعيد المالي، إذ ارتفعت الإيرادات إلى SAR20.773B في FY2025 من SAR17.766B في FY2024، وتتوقع Fitch أن تشكل الفوسفات نحو 60% من EBITDA المجمعة لدى Maaden خلال 2025–2028 (مع توقعها أيضاً اعتدال الأسعار). ومع اقتراب Maaden Phosphate 3 من إنتاج المرحلة الأولى، قد تصبح متانة تأمين الكبريت وتوفير مسارات لوجستية بديلة بنفس أهمية مراحل التشغيل التجريبي في حماية الأحجام وتحقيق الأسعار والهوامش.
متى يُتوقع إنتاج المرحلة الأولى الإضافي من Maaden Phosphate 3؟
ما حجم إنتاج Maaden الحالي من DAP وما سياق الطاقة؟
لماذا يُعد الكبريت خطراً رئيسياً على إنتاج أسمدة الفوسفات في السعودية؟
ماذا تعني اضطرابات مضيق هرمز لتدفقات تجارة الأسمدة؟
كيف تفاعلت أسعار أسمدة الفوسفات خلال اضطراب 2026؟