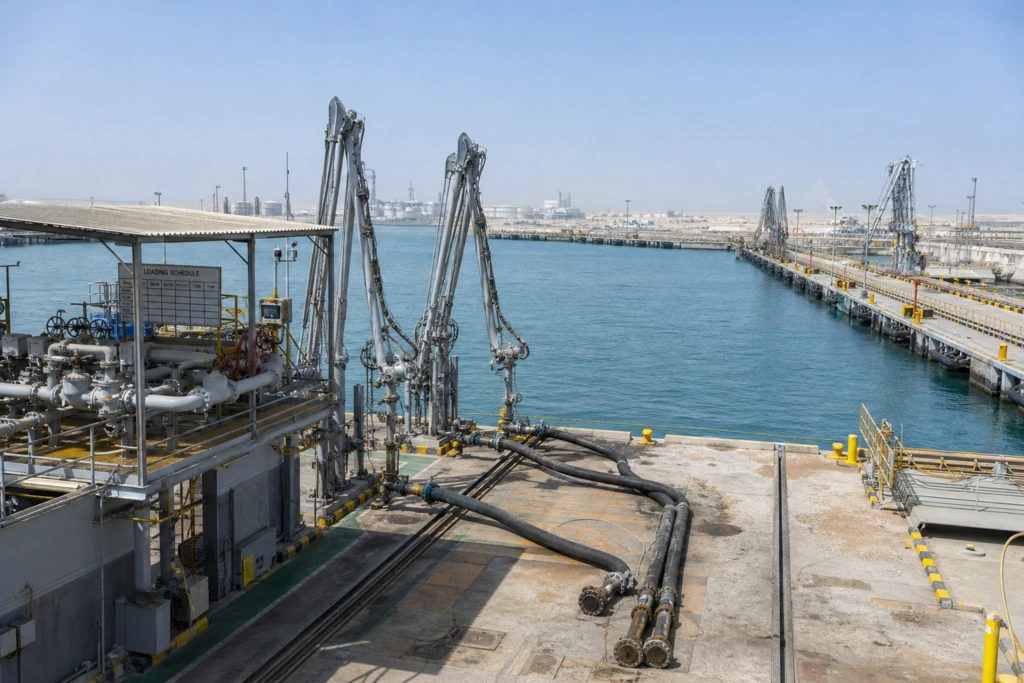
اتفقت OPEC+ على رفع حصص الإنتاج لشهر أغسطس 2026 بمقدار 188,000 برميل يوميًا خلال اجتماع افتراضي عُقد في 5 يوليو 2026. وشمل القرار سبع دول ما تزال ملتزمة بالتعديلات الطوعية التي أُقرت في أبريل 2023: السعودية، روسيا، العراق، الكويت، كازاخستان، الجزائر وعُمان. وحصلت السعودية وروسيا على حصة متطابقة قدرها 62,000 برميل يوميًا لكل منهما. ورفع ذلك مستوى الإنتاج المطلوب من السعودية إلى 10.416 مليون برميل يوميًا خلال الشهر، في وقت وصفت فيه تقارير متعددة الخطوة بأنها أقرب إلى رفع السقوف منها إلى زيادة فورية في التدفقات. واعتبر محللون نقلت عنهم Al Jazeera الزيادات بمثابة «إجراء شكلي على الورق»، لأن البراميل الفعلية كانت مقيدة منذ أشهر بفعل اضطراب مضيق هرمز.
تُعد الفجوة بين الحصة والإنتاج محورًا أساسيًا لفهم الإشارة السياسية. وأشار أحد التحليلات إلى أن السعودية ضخت في يونيو 2026 نحو 7.34 مليون برميل يوميًا مقابل هدف ضمني يقارب 10.29 مليون برميل يوميًا، أي بفجوة تقارب 2.95 مليون برميل يوميًا. وعلى مستوى المجموعة الأوسع التي لديها أهداف إنتاج، كان الإنتاج أقل من سقفها الجماعي بنحو 7.51 مليون برميل يوميًا. وبالتوازي، وُصفت خطوة أغسطس من OPEC+ بأنها الزيادة الشهرية الخامسة على التوالي منذ أبريل 2026، ضمن عملية منظمة للتراجع التدريجي عن اتفاق ضبط الإنتاج الذي اعتُمد في 2023. وكان الاتفاق الأصلي قد خفض الإنتاج بمقدار 1.65 مليون برميل يوميًا عبر المجموعة، وجاء هذا التراجع في منتصف 2026 لاستعادة البراميل تدريجيًا بدلًا من إعادتها دفعة واحدة.
سيناريوهات الإيرادات عندما ترتفع الحصص لكن الصادرات تتأخر
تعتمد سيناريوهات إيرادات النفط السعودي في هذا الإطار أقل على حسابات الحصة المعلنة وأكثر على مقدار الخام الذي يمكنه تجاوز قيود التصدير فعليًا. وتُقدَّر الطاقة الإنتاجية للنفط الخام في السعودية بنحو 12 مليون برميل يوميًا، مع دفاع معلن عن طاقة قصوى مستدامة بين 12.0 و12.3 مليون برميل يوميًا. وتُوصَف أحجام الصادرات المعتادة من الخام بأنها تتراوح بين 6 و8 ملايين برميل يوميًا، مع تذبذبها بحسب مستويات الإنتاج وقيود حصص OPEC+ ومعدلات استهلاك المصافي المحلية وقرارات التخزين. وعلى هذه الخلفية، هناك سيناريو «الحصة ترتفع لكن البراميل ما تزال عالقة»، حيث ترتفع الأهداف دون أن تتمكن الصادرات من الاستجابة بالكامل، فتظل الفجوة بين الحصة والإنتاج قائمة. وهناك سيناريو آخر هو «الحصة ترتفع والصادرات تتعافى»، حيث يسمح تراجع القيود بارتفاع أحجام الشحن لتقترب من الأهداف، فتقوى الصلة بين المخصصات على الورق والصادرات التي تولّد النقد.
بحلول منتصف 2026، شددت مصادر متعددة على أن القيد الحقيقي كان لوجستيًا ومرتبطًا بالصراع أكثر منه حدًا رسميًا. ونقلت Al Jazeera عن محلل في IG قوله إن السعودية ضاعفت أحجام الشحن أكثر من مرتين منذ 17 يونيو مقارنةً بإجمالي الأشهر الثلاثة السابقة مجتمعة، مع الإشارة أيضًا إلى أن تخفيف القيود كان يدفع الأسعار إلى الانخفاض. وفي وقت لاحق من 2026، أفاد Rigzone بأن إنتاج السعودية قفز إلى أحد أعلى مستوياته منذ سنوات وتجاوز قليلًا حصة البلاد في OPEC، بالتزامن مع مستويات مرتفعة في العراق. وكانت هذه التطورات مهمة لأنها قدمت مبررًا لسلسلة زيادات الحصص التي تم الاتفاق عليها خلال الصراع، حين فرضت اضطرابات التصدير إغلاقًا فعليًا للإمدادات. وأشارت التغطية نفسها إلى آثار سوقية: ظهور براميل فعلية في السوق بينما ظل الاستهلاك مقيدًا، ما أضعف فروق الأسعار وخلق بعض الإشارات على فائض.
وبالنظر إلى المستقبل، بات نقاش الحصص يمتزج بصورة متزايدة مع التحقق من الطاقة الإنتاجية والتخطيط لعام 2027. وذكر Rigzone أن مراجعة الحد الأقصى للطاقة الإنتاجية لدى أعضاء OPEC+ على مستوى كل دولة كان من المقرر استكمالها خلال الأيام المقبلة، وأن التحالف بكامله سيستخدم هذا التقييم عندما يجتمع عبر الإنترنت في 29 نوفمبر لمداولة أهداف الإنتاج لعام 2027. ويمكن لهذه العملية أن تعيد تشكيل مدى إلزامية «حصة إنتاج السعودية في OPEC+» على أرض الواقع، لأنها تعيد معايرة ما يُعد الأعضاء قادرين تقنيًا على ضخه. وبالنسبة للسعودية، فإن الإطار المالي واضح: فقد أشار عرض موجز يركز على الصادرات إلى مستويات تعادل مالي ضمن نطاق $80–95، بما يبرز لماذا قد تكون استعادة أحجام التصدير بعد الاضطراب مهمة بقدر أهمية مسار الحصة المُعلن.
ماذا قررت OPEC+ بشأن أهداف الإنتاج لشهر أغسطس 2026؟
كيف أثّر تغيير حصة أغسطس 2026 في هدف السعودية؟
لماذا وُصفت زيادات حصص OPEC+ في منتصف 2026 بأنها تحركات «على الورق»؟
ما النطاقات المذكورة لطاقة إنتاج السعودية ولصادرات الخام المعتادة؟
كيف يرتبط الجدل حول Saudi Arabia OPEC+ production quota بأهداف 2027؟