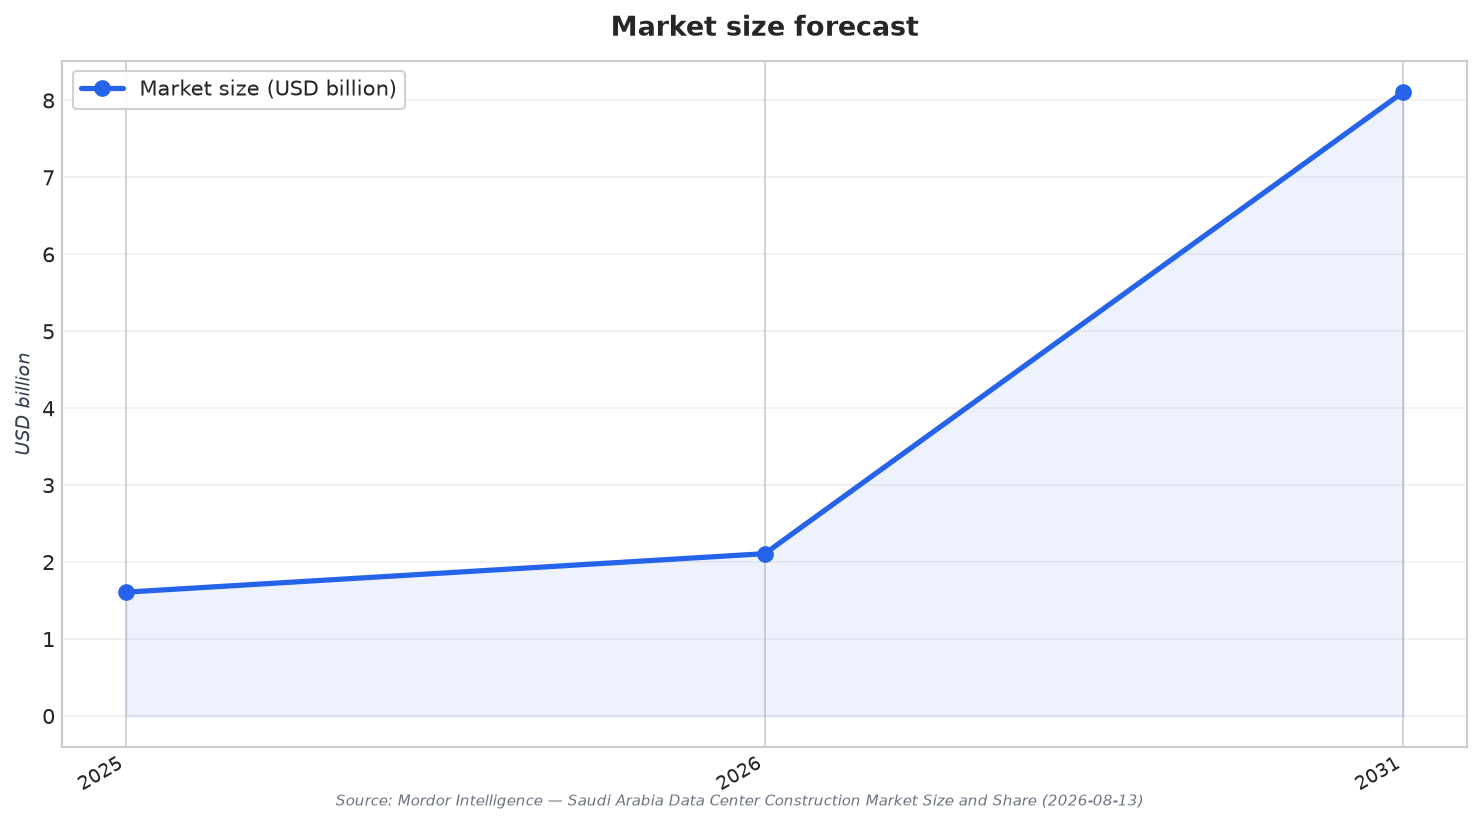
تشهد سوق إنشاء مراكز البيانات في السعودية تسارعًا بفعل السياسات والتمويل وتزايد الطلب على الاستضافة داخل المملكة. وتقدّر Mordor Intelligence قيمة سوق إنشاء مراكز البيانات في المملكة عند USD 1.61 billion في 2025، وتتوقع نموّه من USD 2.11 billion في 2026 إلى USD 8.11 billion بحلول 2031، بمعدل نمو سنوي مركب يبلغ 30.91% (2026–2031). ويربط المصدر نفسه هذا الزخم بحوافز رؤية 2030، وقواعد سيادة البيانات الإلزامية، والتوسع السريع في إضافة كابلات الألياف البحرية. كما يشير إلى أن الموافقات يمكن تقليصها إلى ستة أشهر عبر مسارات تصاريح مُعجّلة مرتبطة بتخصيص رؤية 2030 مبلغ USD 100 billion للتقنية.
بالنسبة لشركاء التنفيذ، لا تقتصر موجة المشاريع على بلد واحد؛ بل هي جزء من اندفاعة إقليمية أوسع. ويتابع منظور المشاريع لدى MEED، المُركّز على دول الخليج، أكثر من 174 مشروعًا رئيسيًا نشطًا ومخططًا لمراكز البيانات عبر السعودية والإمارات وقطر وعُمان والكويت والبحرين، بقيمة إجمالية تتجاوز $93bn. ويهم هذا الازدحام الإقليمي المقاولين العاملين من السعودية، لأن توافر الطاقة وقيود الشبكة وأداء التبريد ومتطلبات الاستدامة والقدرة على التسليم قد تحسم أي الإعلانات تنتقل فعليًا إلى مرحلة التنفيذ. عمليًا، يرفع ذلك قيمة الشركاء القادرين على التأهيل بسرعة، وتوضيح نطاق الأعمال بدقة، وتقديم أداء قابل للتكرار ضمن جداول زمنية ضيقة.
أين يمكن للمقاولين والمورّدين تحقيق مكاسب أولاً
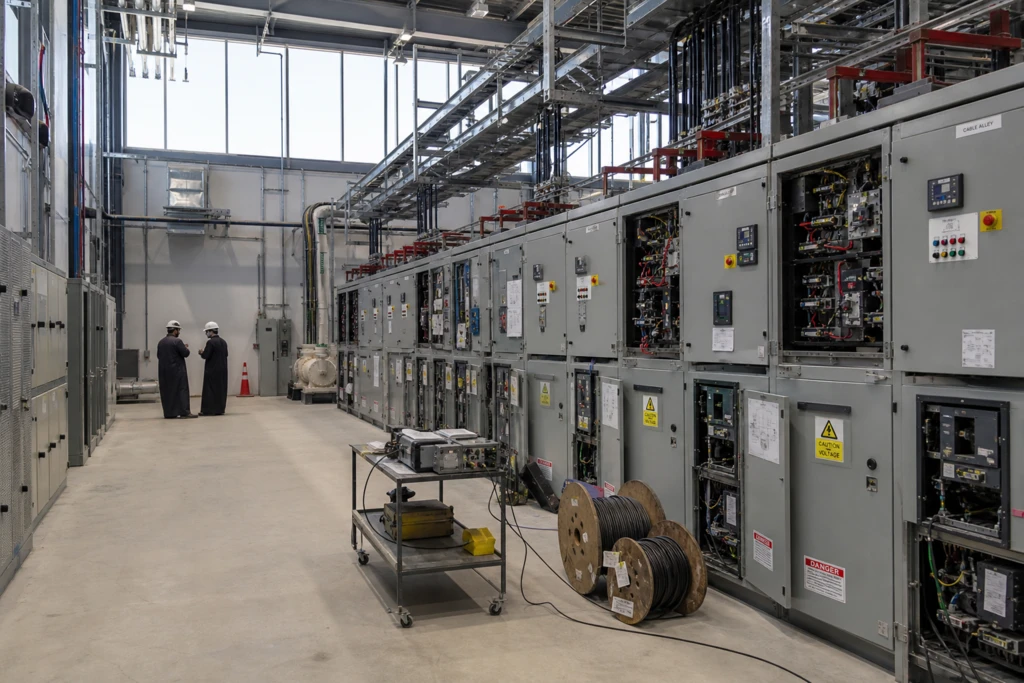
يميل ثقل المشتريات في مشاريع السعودية بقوة نحو الأنظمة الكهربائية والميكانيكية، وتوضح حصص السوق أين تتركّز الميزانيات. وتذكر Mordor Intelligence أن أنظمة الطاقة الاحتياطية استحوذت على 52.90% من حجم السوق السعودي في 2025، بينما يُتوقع أن تنمو حلول توزيع الطاقة بمعدل نمو سنوي مركب 31.12% (2026–2031). وعلى الجانب الميكانيكي، شكّلت أنظمة التبريد 41.30% من الإنفاق في 2025. وتشير هذه التقسيمات إلى فرص فورية لمصنّعي المعدات الأصلية (OEMs) والمقاولين المتخصصين والمُدمجين القادرين على توريد منظومات UPS وسلاسل المولدات، وحزم لوحات التوزيع والتوزيع الكهربائي، ومحطات التبريد، مع دعم قوي لأعمال الاختبارات والتشغيل (commissioning).
كما يؤثر تقسيم المستويات (Tiering) ونماذج الأعمال في استراتيجية تجميع الحزم. فقد استحوذ Tier 3 على 53.20% من الحصة السوقية في السعودية خلال 2025، في حين يُتوقع أن يتوسع Tier 4 بمعدل نمو سنوي مركب 31.34% حتى 2031، ما يعكس تزايد الطلب على منشآت أعلى في المرونة والاعتمادية. ومن حيث نوع مركز البيانات، استحوذت مراكز الاستضافة المشتركة (colocation) على 56.40% من حصة الإيرادات في 2025، بينما تسجّل مشاريع البناء الذاتي لدى مزودي الخدمات السحابية العملاقة (hyperscalers) أعلى نمو بمعدل 31.75% CAGR. هذا المزيج يصبّ في مصلحة المقاولين القادرين على التعامل مع الطرفين: وحدات colocation معيارية وسريعة التنفيذ، وحرمات hyperscale مُفصّلة وعالية كثافة الطاقة، مع إدارة واجهات قوية بين الأعمال المدنية وMEP وأنظمة التحكم.
تساعد البرامج المُعلنة وإشارات السعة المورّدين على تحديد الأولويات: من يشتري وما الذي قد يُشترى لاحقًا. وتسلّط Expert Market Research الضوء على مشاريع والتزامات تشمل حرم Oxagon الحيادي كربونيًا بقيمة USD 5 billion ضمن شراكة DataVolt-NEOM، واستثمار AWS بقيمة USD 5.3 billion في منطقة السعودية، وتحليلات لالتزامات بنية تحتية للذكاء الاصطناعي لدى hyperscalers تتجاوز USD 15 billion، إلى جانب هدف وطني لسعة مراكز البيانات يبلغ 1.5 GW بحلول 2030. كما تشير SaudiConstructionConsulting إلى إعلانات مثل إضافة MIS قدرة 112 MW عبر Saudi Data Centre Fund 1 (July 2025)، وإعلان Pure Data Centers وDune Vaults عن حرمات hyperscale بسعة تقنية معلومات تتجاوز 100 MW (November 2024). وبالنسبة للمقاولين، تتحول هذه الإشارات إلى أهداف عروض قابلة للتكرار: كتل الطاقة والتبريد، وتجهيزات على مراحل، وخطط تشغيل وتهيئة سريعة.
ما الذي يدفع الطلب على بناء مراكز البيانات داخل السعودية؟
أي نطاقات تستحوذ على أكبر حجم إنفاق في المشاريع السعودية؟
كيف تؤثر اتجاهات Tier 3 وTier 4 على فرص المقاولين؟
أي أنواع المشترين تشكل خط تنفيذ المشاريع في السعودية؟
ما مدى سرعة نمو سوق إنشاء مراكز البيانات في السعودية؟