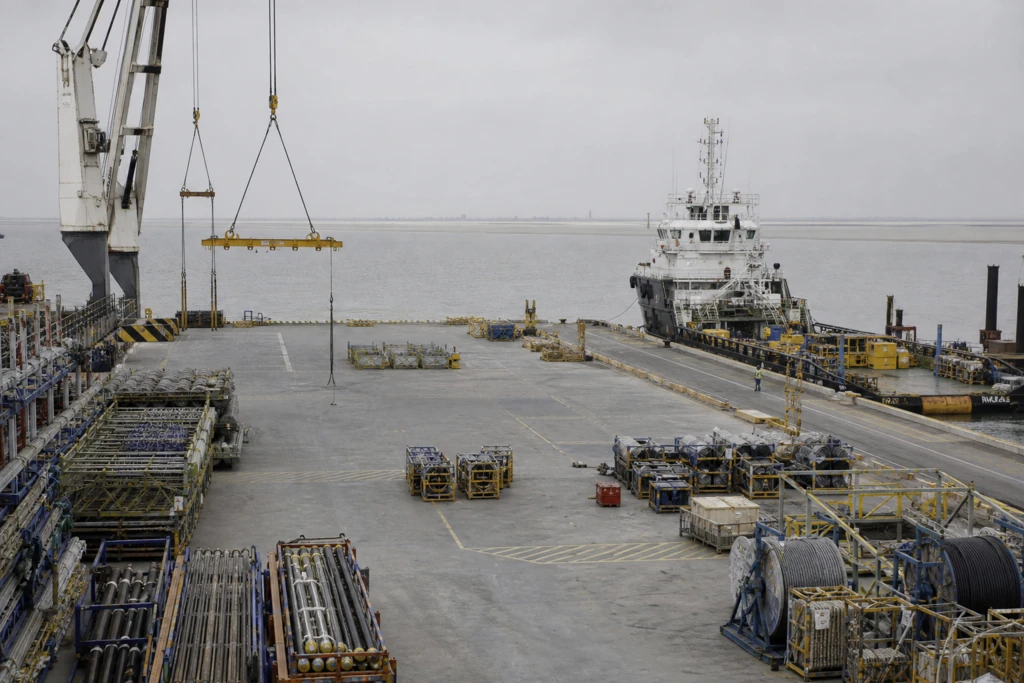
يمضي مشروع غاز الدرة البحري في مرحلة طرح العقود بما يبرز كيف تواصل السعودية والكويت تنفيذ المشاريع التي تعدّانها بالغة الأهمية. وتصف MEED الإنفاق الرأسمالي لتطوير مرافق حقل الدرة بأنه «إظهار للعزم والهدف» من جانب السعودية والكويت، مشيرةً إلى أن المشروع تقدم حتى في ظل توترات إقليمية تُبقي مصير العديد من المشاريع الحيوية «معلّقاً». ويقود هذا التطوير مشروعٌ مشترك يضم شركاتٍ تابعة لـSaudi Aramco وKuwait Petroleum Corporation (KPC)، فيما جاءت أنشطة الطرح بعد بيانٍ مشترك في فبراير 2024 أعادت فيه الكويت والسعودية التأكيد على مطالبتهما بحقل الدرة.
وبالتوازي، تدير أرامكو إطار إنفاق لعام 2026 محدداً بدقة. فالتوجيهات الخاصة بالإنفاق الرأسمالي لأرامكو في 2026 تتراوح بين 50 و55 مليار دولار، وقد أُعيد تأكيدها في إفصاح أرباح صدر في مارس ونوقشت مجدداً خلال مكالمة أرباح الربع الثالث 2026. وفي نص المكالمة، تقول أرامكو إنها قادرة على إبقاء الإنفاق الرأسمالي في 2026 ضمن نطاق 50 إلى 55 مليار دولار عبر تحسين الإنفاق والاستفادة من مستويات إنتاج جاءت أقل من المخطط لها في وقت سابق من العام. وتشير المداخلة نفسها أيضاً إلى أن هذه التوجيهات تأخذ في الحسبان تكاليف الترميم والتمويل المخصص لـHUMAIN، بما يؤكد أن النطاق المستهدف للإنفاق الرأسمالي يجري الدفاع عنه رغم تعدد المطالب على رأس المال.
أين يندرج الدرة ضمن طابور رأسمالي مزدحم في 2026
بالنسبة للمقاولين ومقدمي الخدمات، يتوقف سؤال «من سيفوز» على كيفية ترتيب أرامكو لتسلسل الأعمال عبر أولوياتها الأوسع للتوسع والتعافي. وتشير معاينة لأرباح أرامكو إلى أن توجيهات الإنفاق الرأسمالي عند 50-55 مليار دولار وُضعت قبل الحرب وصُممت لتمويل التوسع، مع ذكر تطوير غاز Jafurah وزيادة Berri وتكامل البتروكيماويات في قطاع المصب. وتضيف أن الإنفاق على إعادة الإعمار في Khurais وJuaymah ومنشأة التصدير في Ras Tanura سيتنافس مع مسار التوسع المذكور. وفي هذا السياق، تعكس ترسيات عقود الدرة استعداد ملاك المشروع لمواصلة دفع بنية الغاز التحتية الاستراتيجية إلى الأمام بالتوازي مع أولويات كبرى أخرى.
وتتجلى ضغوط تخصيص رأس المال لدى أرامكو بشكل أوضح عند وضع توليد النقد جنباً إلى جنب مع توزيعات المساهمين. فبحسب تحليل في يوليو 2026 لبرنامج تسييل أصول أرامكو، تم تحصيل 38.9 مليار دولار، مع وجود ما يصل إلى 46.5 مليار دولار إضافية قيد التداول، واصفاً ثلاث صفقات منجزة في قطاع النقل والمعالجة (midstream) منذ 2021 وما لا يقل عن خمس صفقات أخرى قيل إنها قيد الإعداد حتى يوليو 2026. ويضع المصدر نفسه هذا الجهد في مقابل توزيعات أرباح بقيمة 87.6 مليار دولار وجّهت أرامكو إلى استهدافها في 2026. كما يذكر تدفقاً نقدياً حراً في الربع الأول 2026 قدره 18.6 مليار دولار وتوزيعاً أساسياً بقيمة 21.9 مليار دولار، إضافة إلى تدفق نقدي حر للعام الكامل 2025 بلغ 85.4 مليار دولار مقابل توزيعات للمساهمين قدرها 85.5 مليار دولار.
ومن هذا المنظور، فإن موجة التعاقدات حول حقل غاز الدرة في السعودية ليست مجرد قصة مشروع واحد. إنها جزء من عام تقول فيه أرامكو إنها ستبقى ضمن نطاق إنفاق رأسمالي عند 50-55 مليار دولار، مع التعامل في الوقت نفسه مع تكاليف الترميم والتزامات رأسمالية أخرى. ويساعد توصيف MEED للدرة بوصفه استثماراً ذا أولوية عالية يبعث رسالة صمود في تفسير سبب استمرار تقدم المشروع عبر الطرح والترسية. وبالنسبة لسلسلة الإمداد، فإن الخلاصة العملية هي أن الفائزين سيكونون أولئك المهيئين لأعمال تتوافق مع الأولويات الاستراتيجية للملاك والانضباط في الجدولة ضمن سقف إنفاق رأسمالي ثابت لعام 2026.
من الذي يطوّر مشروع غاز الدرة البحري؟
ما توجيهات أرامكو للإنفاق الرأسمالي في 2026؟
كيف وصفت السعودية والكويت موقفهما من حقل الدرة في 2024؟
كم حصد برنامج تسييل أصول أرامكو، وما الذي يُقال إنه لا يزال مطروحاً؟
ماذا توحي التقارير بشأن سبب تقدم مشروع حقل غاز الدرة في السعودية رغم الضغوط الأوسع؟