سجّل قطاع الألمنيوم لدى معادن ربعاً استثنائياً في الربع الثاني 2026. ارتفعت إيرادات القطاع بنسبة 49% على أساس سنوي إلى نحو USD 1.01 billion، فيما تضاعف EBITDA بأكثر من الضعف ليصل إلى حوالي USD 411 million. وترجم ذلك إلى هامش EBITDA بلغ 41%، مسجلاً أفضل أداء مالي فصلي لأعمال الألمنيوم منذ بدء العمليات. كما أسهم هذا الربع في رفع إجمالي إيرادات معادن بنسبة 16% إلى USD 2.9 billion، بينما بلغ EBITDA على مستوى المجموعة USD 1 billion وارتفع صافي الربح العائد للمساهمين إلى USD 600 million للربع المنتهي في 30 يونيو 2026.
يفسر فارق الأسعار والتكلفة جزءاً كبيراً من هذا الأداء القياسي. أفادت معادن بمتوسط سعر بيع مُحقق للألمنيوم قدره USD 3,915 per tonne في الربع الثاني 2026، بارتفاع 51% على أساس سنوي، مدعوماً بعلاوات إقليمية قوية. وربط أحد التحليلات ذلك السعر المُحقق بتكاليف شاملة تتراوح بين USD 1,800 to 1,950 per tonne في الفترة نفسها، ما يعزز حجم الرافعة التشغيلية المتاحة لمنتج متكامل رأسياً في ظل سوق شحيحة. وتراجع الإنتاج بشكل طفيف إلى 242,000 tonnes خلال الربع، ما يشير إلى أن النتائج القياسية كانت مدفوعة بالأسعار والهامش أكثر من اعتمادها على نمو الكميات وحده. كما قالت معادن إن الأسعار هدأت نحو نهاية الربع، لكنها تتوقع بقاء الأساسيات داعمة، مقدّرة عجز سوق الألمنيوم العالمي بنحو 1.7 million tonnes لما تبقى من 2026.
تكامل رأس الخير يفتح الباب لفرصة التوسع في المصب
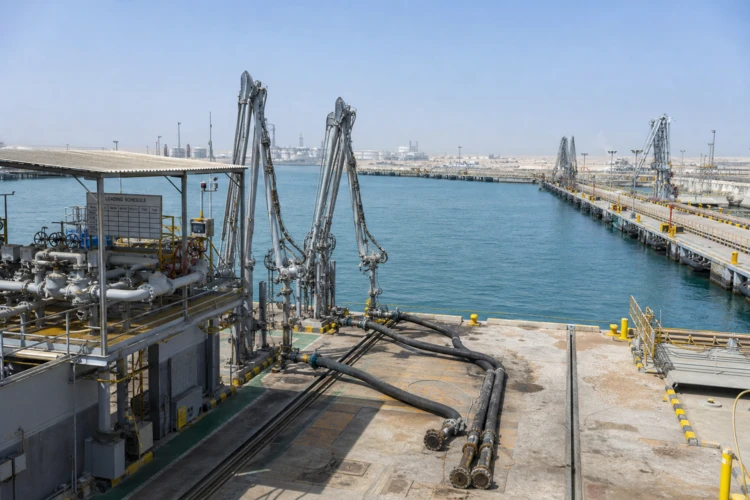
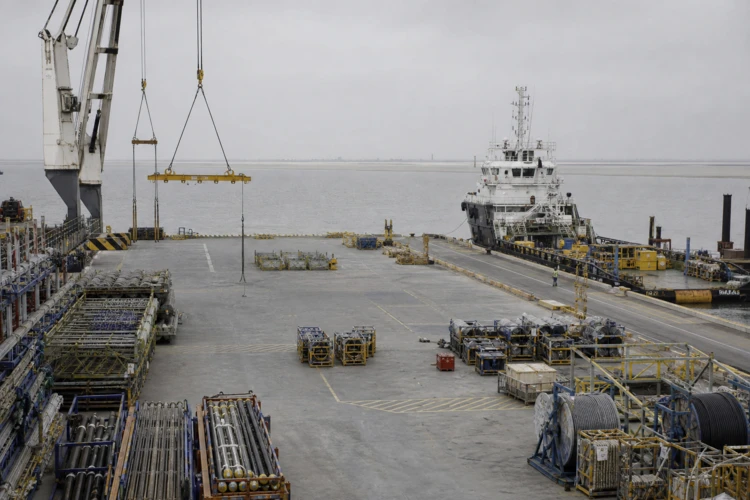
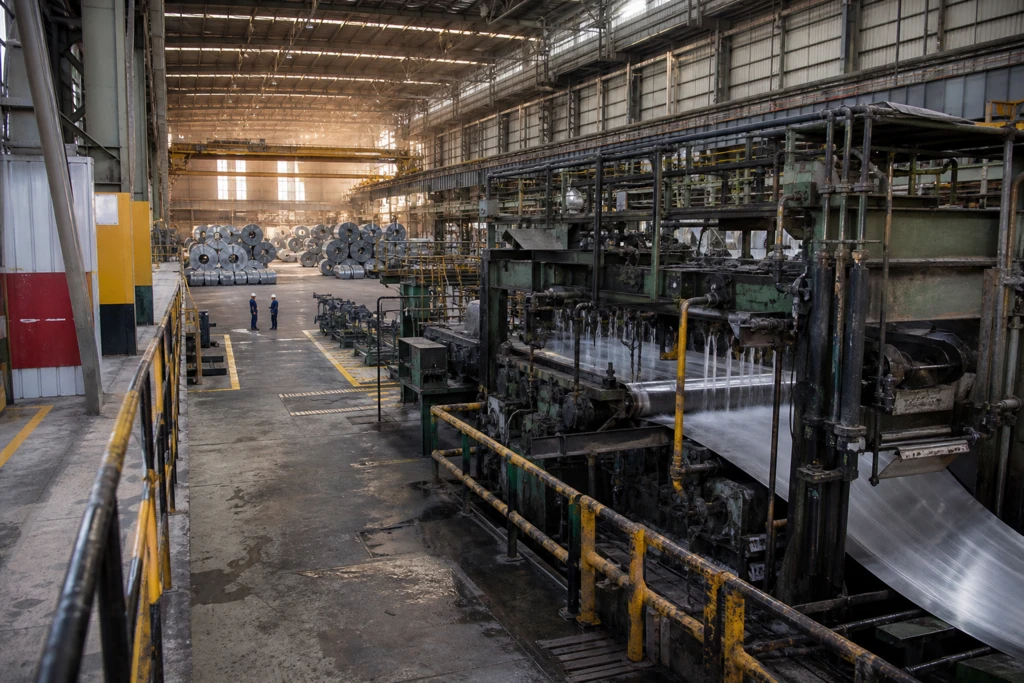
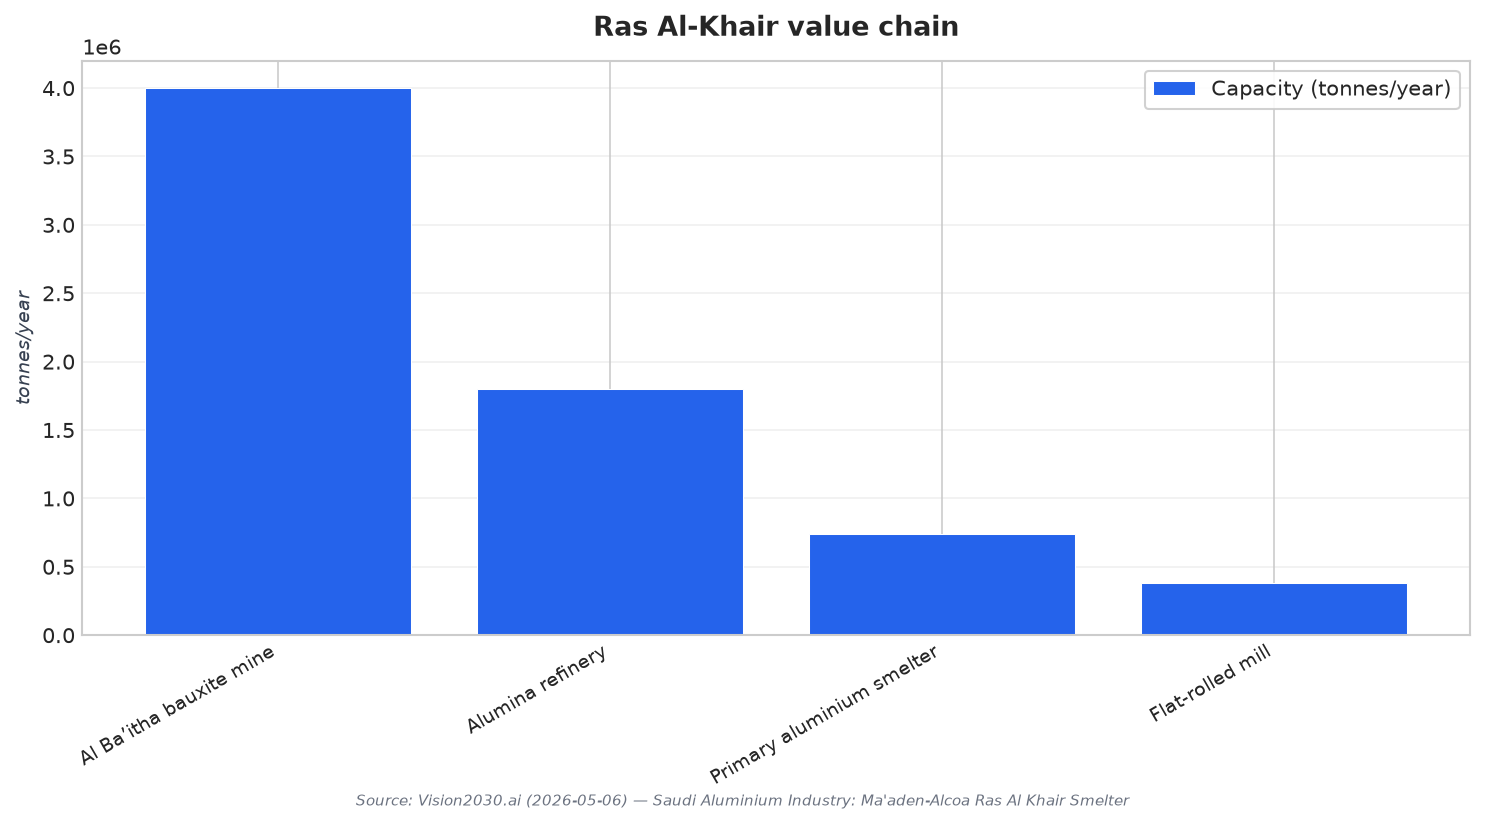
منصة معادن في رأس الخير مصممة لاقتناص قيمة تتجاوز المعدن الأولي. وتقوم صناعة الألمنيوم في السعودية على سلسلة مترابطة تمتد من منجم البوكسيت في Al Ba’itha مروراً بالتكرير والصهر والدرفلة ضمن موقع صناعي واحد. وتشمل البنية الموصوفة منجماً للبوكسيت بطاقة 4 million tonne-per-year، ومصفاة ألومينا بطاقة 1.8 million tonne، ومصهراً للألمنيوم الأولي بطاقة 740,000 tonne-per-year، ومصنع درفلة لمنتجات مسطحة بطاقة 380,000 tonne. وقد تجاوز إجمالي رأس المال المستثمر عبر سلسلة القيمة USD 10.8 billion منذ إنتاج أول معدن في 2013، ما يجعل التكامل محركاً أساسياً للتنافسية، وقاعدةً للانتقال إلى مستويات أعمق من التصنيع.
كما تعززت السيطرة المؤسسية أيضاً، وهو أمر مهم لتسريع تنفيذ مشاريع المصب. فقد تأسست Ma’aden Aluminium Company وMa’aden Bauxite and Alumina Company في الأصل كمشروع مشترك بنسبة 74.9/25.1 بين Saudi Arabian Mining Company وAlcoa Corporation. وفي أغسطس 2024، أعلنت Alcoa عن اتفاق لبيع حصتها البالغة 25.1% إلى Maaden مقابل نحو 86 million Maaden shares (بقيمة تقارب USD 1.2 billion في ذلك الوقت) بالإضافة إلى USD 150 million نقداً. وأُغلقت الصفقة في 1 July 2025، وسجّلت Alcoa مكسباً محاسبياً يقارب USD 780 million ضمن نتائجها للربع الثالث 2025. ومع هذا الاستحواذ، وحّدت معادن سلسلة قيمة الألمنيوم تحت ملكية سعودية بنسبة 100% للمرة الأولى، بما يتيح نهجاً أكثر توحيداً في الدرفلة، وشراكات التصنيع، واستثمارات إعادة التدوير.
تتسع الآن فرصة المصب بالتوازي مع التخطيط لسعات جديدة وتطوير إعادة التدوير. فقد تمت الموافقة في 2024 على إنشاء مصنع لإعادة تدوير الألمنيوم تابع لمعادِن في رأس الخير، بطاقة مخططة وُصفت بأنها ضمن عشرات الآلاف العالية من الأطنان سنوياً من الألمنيوم الثانوي. وعلى صعيد النمو، يشير أحد التحليلات إلى أكثر من USD 20 billion من رأس المال السيادي الملتزم عبر رأس الخير ومجمع Yanbu الجديد (greenfield). كما يطرح محفزات للطلب قد تدفع استهلاك الألمنيوم نحو هدف يتراوح بين 1.6 إلى 1.8 million tonne بحلول 2030، بما في ذلك خط مشاريع بنية كأس العالم FIFA World Cup 2034 المؤكد، ومصنع المركبات الكهربائية لدى Lucid Motors بطاقة 155,000-vehicle، ومنشأة لإطارات الألواح الشمسية بطاقة 30-million في Sudair. ويتوقع متنبئون مستقلون معدلات نمو سنوية مركبة (CAGR) بين 2.9% و6.8% حتى 2030، لذا يبقى السؤال الأساسي: إلى أي مدى ستتحول بيانات سعات التصنيع في المصب—المتوقع صدورها في 2027 و2028—من طموح إلى إنتاج فعلي قابل للقياس.
ما الذي جعل نتائج ألمنيوم معادن تسجل مستوى قياسياً في الربع الثاني 2026؟
كم بلغ إنتاج معادن من الألمنيوم في الربع الثاني 2026؟
ما الأصول التي تجعل رأس الخير سلسلة قيمة متكاملة للألمنيوم؟
كيف يؤثر توحيد الملكية على استراتيجية أعمال ألمنيوم معادن؟
ماذا تفعل معادن في إعادة التدوير، وما حجم السعة المخطط لها؟