ظلّ سوق المشاريع في السعودية كبيراً في 2026، لكن قطاع الكهرباء كان من بين أكثر القطاعات تراجعاً. وتُظهر بيانات MEED Projects التي نقلها EnterpriseAM أن ترسيات عقود الكهرباء هبطت بنسبة 77% على أساس سنوي إلى USD 4.9 bn، بالتوازي مع تراجع بنسبة 66% في قطاع المياه إلى USD 3.7 bn. كما أشار منظور منفصل للربع الثالث نشرته EnterpriseAM، نقلاً عن Kamco Invest بالاستناد إلى بيانات MEED Projects، إلى أن ترسيات الكهرباء انخفضت بنسبة 83.4% على أساس سنوي إلى USD 1.6 bn في 3Q. وجاء هذا التراجع بعد نشاط طرح مكثف للعطاءات خلال 2023 و2024 و2025، ما خفّف الحاجة على المدى القريب لترسية مشاريع توليد وتحلية جديدة.
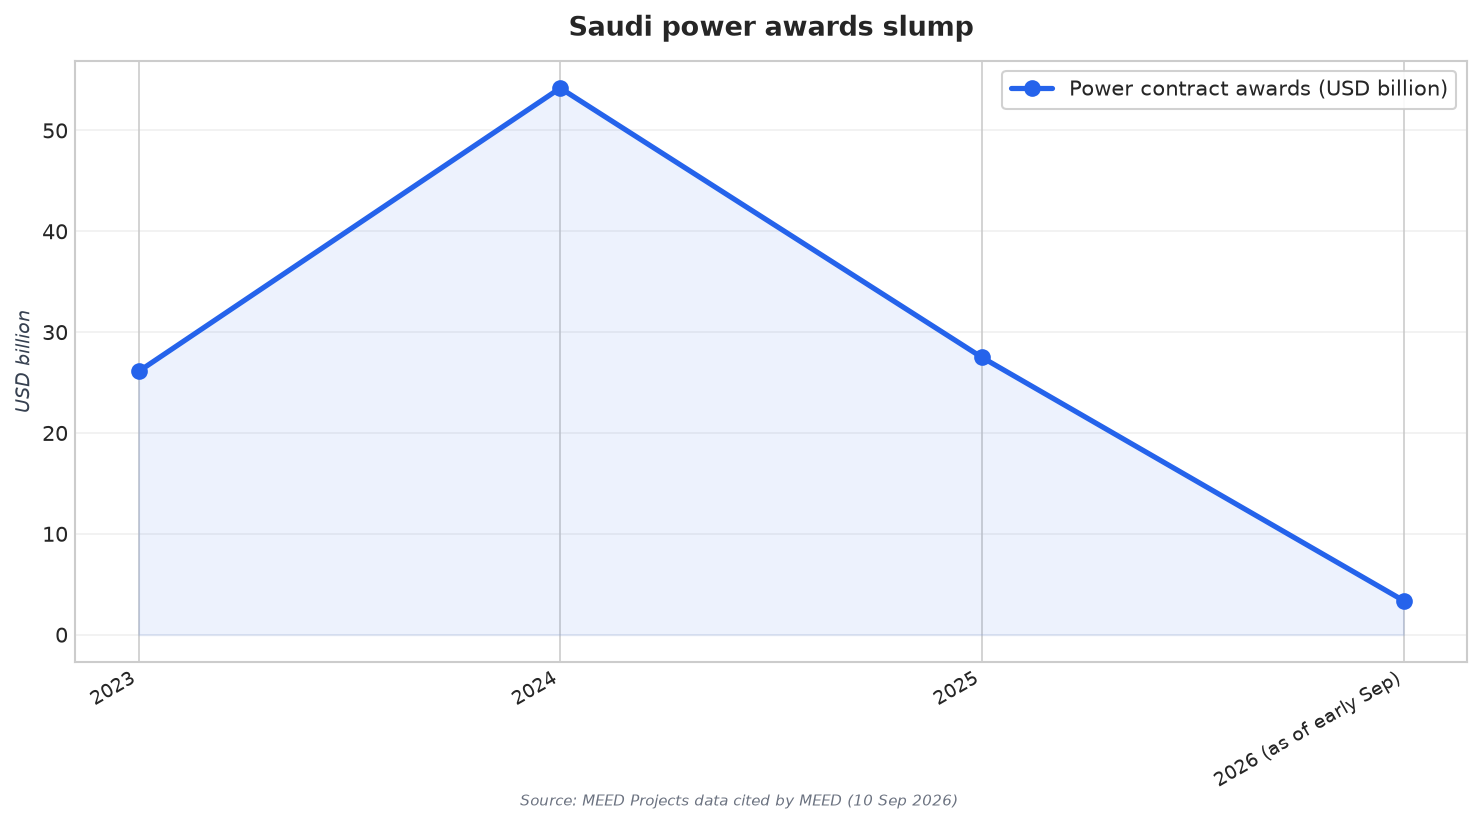
وتوضح لقطة MEED في سبتمبر مدى اتساع التذبذب السنوي. فقد سجّلت نحو USD 3.38 bn من عقود قطاع الكهرباء التي جرى ترسيتها في المملكة حتى أوائل سبتمبر 2026، مقارنةً بـUSD 27.5 bn في 2025، وUSD 54.2 bn في 2024، وUSD 26.1 bn في 2023. وهذه الخلفية مهمة للتخطيط. وتشير MEED إلى أن توقيعاً كبيراً في مايو 2025 بقيمة USD 8.3 bn لاتفاقيات شراء طاقة لخمسة مشاريع شمسية ومزرعتين رياح بقدرة مجمعة 15,000 MW قد «ضخّم» أرقام 2025، كما وصلت تلك المشاريع إلى الإغلاق المالي في نوفمبر. وبالنسبة لفرق المشتريات والمورّدين، فإن خط الأساس للمقارنة مرتفع على نحو غير معتاد.
المرافق ما زالت تنفق، لكن المزيج يتجه نحو الشبكات والتخزين
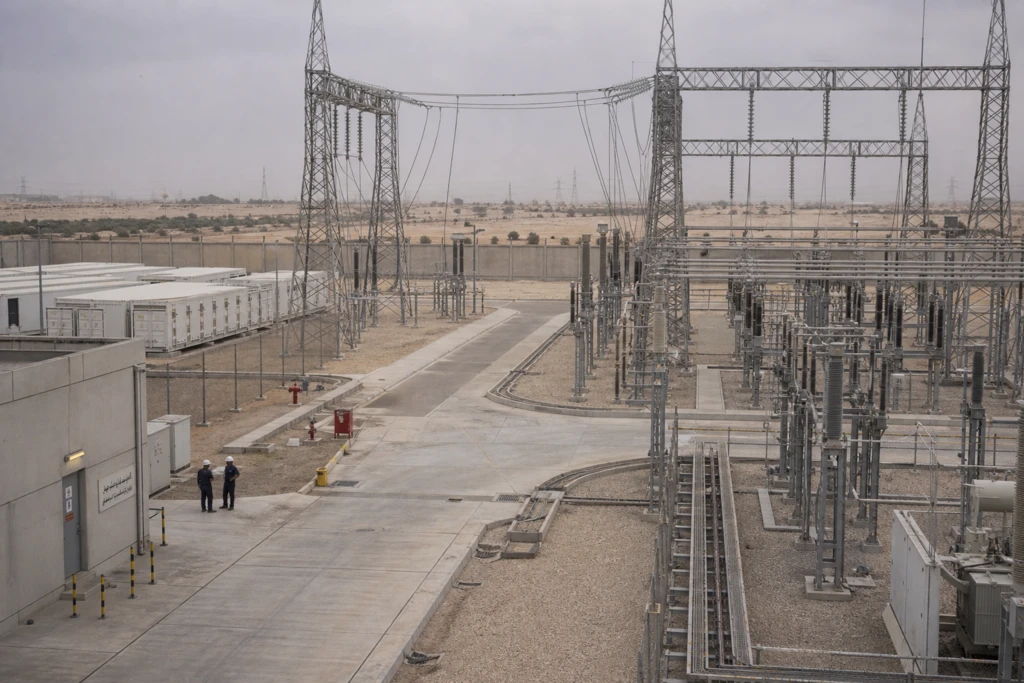
التباطؤ ليس مجرد توقّف في الإنفاق. بل هو أيضاً إعادة موازنة باتجاه البنية التحتية اللازمة لدمج منظومة كهرباء آخذة في التوسع. وتذكر MEED أن النقل استحوذ على معظم عقود الكهرباء المُرسّاة حتى الآن في 2026، إذ بلغ حجم الترسيات الجديدة USD 3.35 bn. كما سلطت الضوء على عقد تقديري بقيمة USD 500 mn مُنح لشركة Alfanar Projects في مارس لخط هوائي بجهد 500 kV يربط منطقتي التشغيل الشرقية والوسطى، بطول 508 كيلومترات وبقدرة نقل 3,000 MW. وبالتوازي، منحت Saudi Power Procurement Company (SPPC) أربع اتفاقيات خدمات تخزين ضمن Group 1 تمثل أكثر من SR4.35 bn (USD 1.16 bn) من الاستثمارات، وتوفر 2,000 MW و8,000 MWh عبر مشاريع مُنحت لتحالفات تقودها Saudi Energy وACWA وAl-Sharif وEngie وHaji Abdullah Alireza & Co.
وبالنسبة لشركات المرافق، يغيّر هذا التحول طريقة ترتيب رأس المال على مراحل وصياغة العقود. وتقول MEED إن Saudi Energy، التي كانت تُعرف سابقاً بـSaudi Electricity Company، تنفّذ برنامج استثمار في الشبكة بقيمة USD 58.7 bn حتى 2030، يشمل 130 محطة تحويل جهد عالٍ، ونحو 12,900 km من خطوط النقل الهوائية، و1,100 km من الكابلات الأرضية. وفي ترسيات 2026 حتى تاريخه، تضع MEED أيضاً Saudi Energy كأكبر مالك من حيث القيمة بنحو USD 1.9 bn، في حين منحت SPPC أكثر من USD 1.1 bn في عقود جديدة. وهذا نمط تعاقد مختلف عن سنة تهيمن عليها مشاريع الطاقة المتجددة، وقد يصبّ لصالح الشركات القوية في أعمال الشبكات ودمج حلول التخزين والمشاريع الخطية الطويلة.
أما بالنسبة لمورّدي EPC، فلا يعني هذا التراجع بالضرورة عملاً أقل إجمالاً، لكنه يرفع تقلبات المدى القريب ويشدّد المنافسة على حزم توليد أقل عدداً. وتصف Mordor Intelligence مشهد EPC للكهرباء في السعودية بأنه متوسط التركّز، إذ تسيطر أكبر خمس شركات على نحو 45% من ترسيات 2025، وتشير إلى محطات تنفيذية مثل ربط الشبكة لجميع 80 توربين رياح في مشروع Al-Ghat للرياح بقدرة 600 MW. ومع ذلك قد تتأخر ترسيات مشاريع المتجددة الجديدة زمنياً. وتذكر Wind MENA، نقلاً عن MEED، أن عروض Round 7 لطاقة الرياح بقدرة 2,200 MW كان موعدها في سبتمبر، وأن عقود Round 7 قد تنتقل الآن إلى 2027 بدلاً من أن ترفع إجمالي 2026 بشكل ملموس. عملياً، يصبح تخطيط Saudi Arabia power sector investment في 2026 أقل ارتباطاً بتكرار أحجام الترسيات في 2024–2025، وأكثر تركيزاً على مواءمة القدرات مع التخزين والنقل، مع مراقبة توقيت جولات طرح العطاءات المقبلة ضمن NREP.
كم بلغت ترسيات عقود الكهرباء في السعودية في 2026 مقارنةً بالسنوات السابقة؟
ما الذي يدفع تراجع ترسيات الكهرباء في 2026؟
ما أبرز عقود التخزين التي وُقّعت في 2026، وماذا تقدم؟
ما حجم الاستثمارات المخطط لها في الشبكة، وماذا تشمل؟
ماذا يعني مزيج العقود في 2026 لقرارات Saudi Arabia power sector investment؟