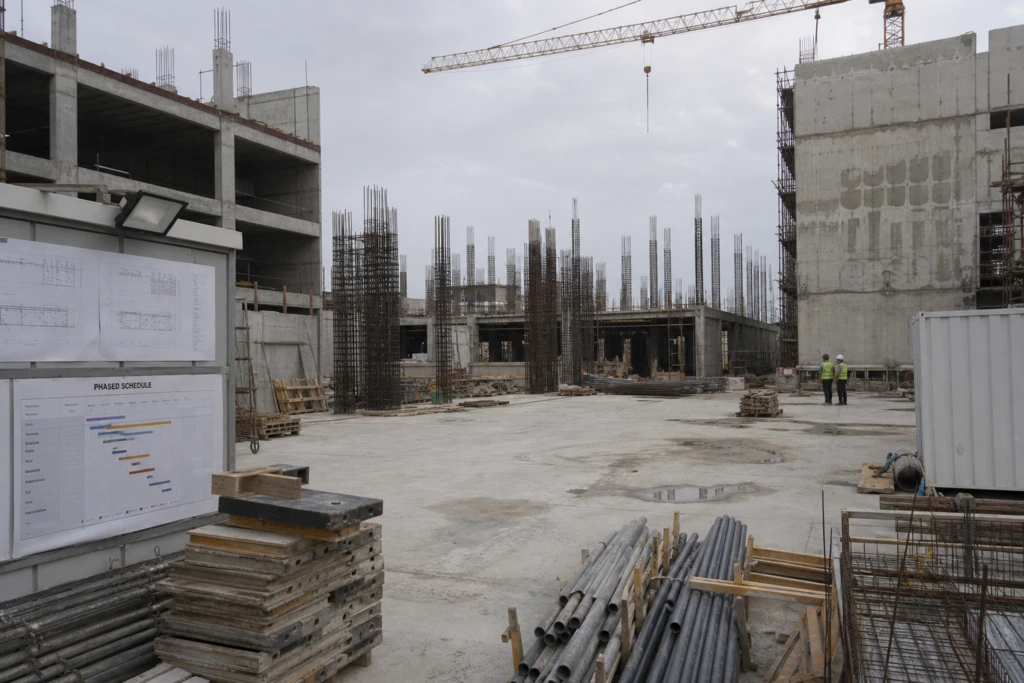
ظلّ سوق البناء في السعودية نشطاً خلال الربع الثالث 3Q 2026، حتى مع تراجع ترسيات العقود الجديدة وبلوغ تكاليف المدخلات أعلى مستوى سنوي. وفي هذا السياق، برزت أعمال المستشفيات ضمن قائمة المشاريع التي تم ترسيتها. وشملت عقود هذا الربع مبلغ USD 208 mn لأعمال الميكانيكا والكهرباء والسباكة (MEP) في مستشفى الموسى بالخبر. كما جرى ترسية عقد آخر بقيمة USD 105.6 mn لاستكمال مستشفى جامعة طيبة في المدينة المنورة، ويغطي الأعمال المدنية المتبقية وأنظمة المبنى وتجهيزات العيادات والبنية التحتية لغازات الطب. وتقدّم هذه الحزم من مشاريع المستشفيات صورة واضحة عن كيفية تحوّل عقود بناء المستشفيات في السعودية مباشرة إلى زيادة ملموسة في الطاقة الاستيعابية للرعاية خلال الأجل القريب.
وجاءت تلك الترسيات على خلفية أوسع من التحولات في ديناميكيات قطاع البناء. فقد بلغت الترسيات في السعودية USD 24.4 bn في 3Q 2026 وUSD 73.4 bn خلال تسعة أشهر، منخفضة من USD 79.5 bn قبل عام. وفي 3Q، تصدرت عقود الإنشاءات من حيث القيمة، مرتفعة بنسبة 7.6% على أساس سنوي إلى USD 9.2 bn، بينما كانت تكاليف البناء تحت ضغط، إذ أفادت نحو 45% من الشركات بارتفاع أسعار المدخلات في سبتمبر، في حين لم تتجاوز نسبة من شهدوا تراجعاً 1%. وفي الوقت نفسه، سجل مؤشر Al Rajhi Capital Saudi Construction Index مستوى 55.4 في أغسطس مقابل 55.2 في يوليو، ليمثل الشهر الخامس على التوالي فوق خط الانكماش عند 50، بما يشير إلى توسع النشاط رغم تسارع تضخم التكاليف.
إشارات الطاقة الاستيعابية وراء ترسيات المستشفيات الجديدة
توضح مؤشرات الطاقة الاستيعابية في الرعاية الصحية لماذا تُعدّ عمليات إكمال المستشفيات الجديدة مهمة. ويشير متتبع الرعاية الصحية لدى Invest Riyadh إلى أن MOH أعاد تنظيم تقديم الخدمات ضمن 22 “Health Clusters”، مع تشغيل 15 تجمعاً، لكل منها رئيس تنفيذي ومجلس إدارة وإطار للمساءلة. وارتفعت حصة القطاع الخاص من إجمالي الأسرّة من 26% إلى 34%، بما يتماشى مع هدف 2030 البالغ 44%. كما يُذكر أن نسبة الأسرّة لكل ألف نسمة تبلغ 2.58 مقابل متوسط OECD عند 4.3، في حين تُسجَّل الرياض عند 3.10 سرير لكل ألف وأعلى حصة للقطاع الخاص عند 42%. ويشير المتتبع نفسه إلى انخفاض نسب الأسرّة وتراجع مشاركة القطاع الخاص في المناطق الطرفية، ما يضع بناء المستشفيات إقليمياً ضمن جهود معالجة تحديات العدالة الجغرافية في توفر الخدمات.
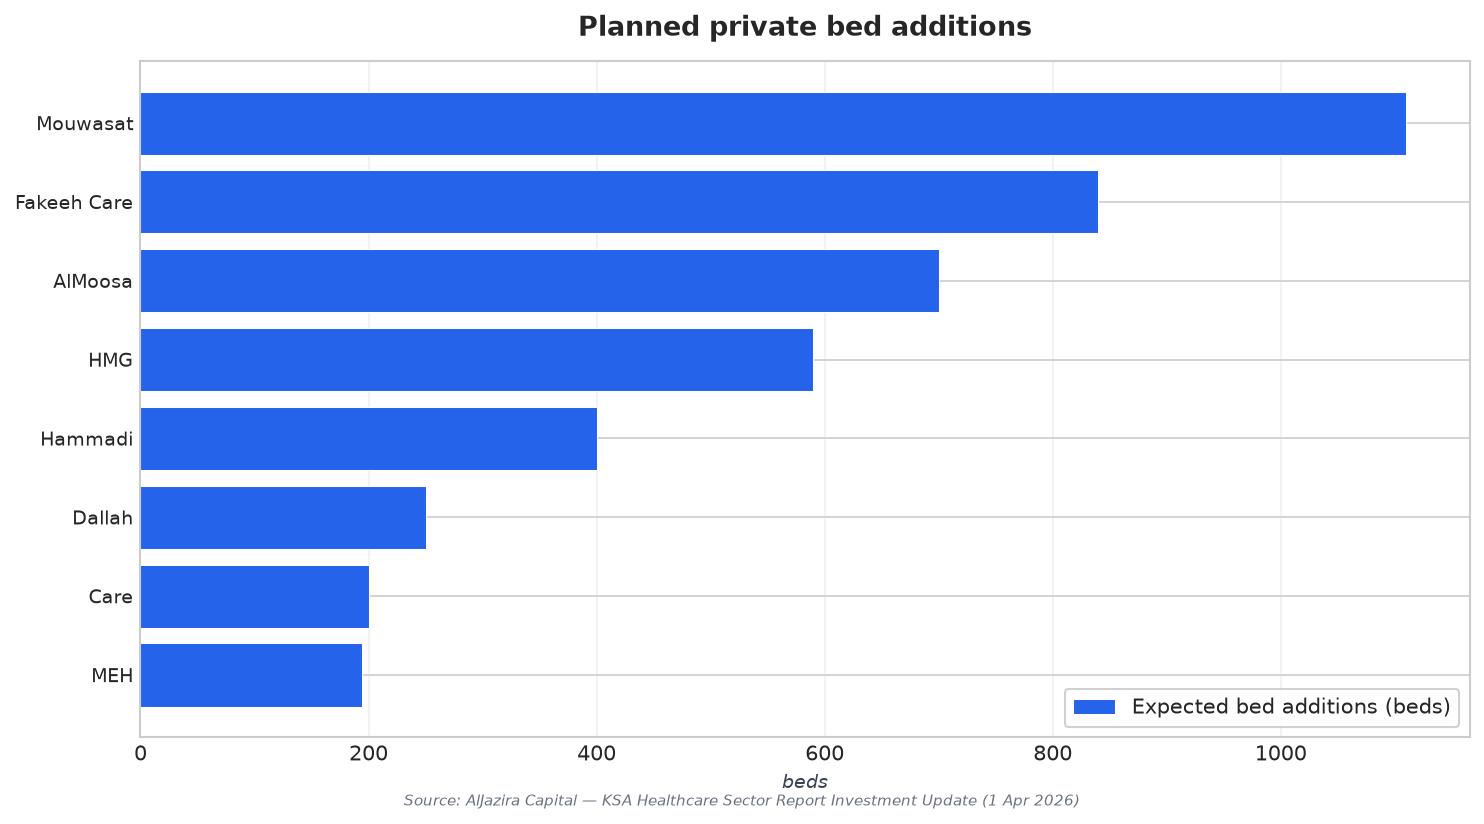
وتضيف خطط التوسع لدى الشركات طبقة أخرى إلى قصة المشاريع قيد التنفيذ. وينسب تقرير قطاعي في أبريل 2026 الزيادات المتوقعة في عدد الأسرّة عبر عدة مشغلين، مع إدراج AlMoosa عند 700 سرير (16% من إجمالي الإضافات) وFakeeh Care عند 840 سريراً (20%). كما يذكر التقرير أن نقص المعروض الهيكلي لا يزال قائماً عند 23.4 سريراً لكل 10,000، بينما تبقى حدة المنافسة مرتفعة نتيجة التركز الجغرافي لإضافات الطاقة الاستيعابية، بما في ذلك استحواذ الرياض على نحو 45% من طاقة الأسرّة الخاصة. وبالتوازي، تفيد مذكرة في يونيو 2026 بأن ALMOOSA تطور خمسة مشاريع طبية، فيما يوسع مشغلون آخرون مراكز طبية عبر مدن تشمل الرياض والقصيم وKAEC والخبر ودبي وجدة.
وتساعد اتجاهات النظام العام في تفسير الضغوط على كل من الطاقة الاستيعابية وتسليم المشاريع. إذ تفيد دراسة طولية لمؤشرات Saudi Ministry of Health (MoH) بأن تقدير عدد سكان المملكة في منتصف العام ارتفع من 30.95 مليون في 2016 إلى 35.30 مليون في 2024 (+14.0%). وخلال الفترة نفسها، سجلت سلسلة MoH المنسقة زيادات بنسبة 12.1% في الأسرّة و5.8% في عدد المستشفيات، إلى جانب ارتفاع بنسبة 60.4% في حالات دخول التنويم وزيادة بنسبة 15.6% في زيارات العيادات الخارجية بالمستشفيات. وعلى ضوء هذا الاتجاه في الاستخدام، تُظهر ترسيات مستشفى الموسى ومستشفى جامعة طيبة كيف يمكن لحزم إنشائية محددة أن تنقل المشاريع من خانة “قيد التنفيذ” إلى طاقة تشغيلية فعلية، حتى عندما يواجه قطاع البناء الأوسع رياحاً معاكسة على مستوى التكاليف.
ما أبرز ترسيات المستشفيات التي برزت في نشاط البناء بالسعودية خلال 3Q 2026؟
ماذا تقول أحدث المؤشرات عن طاقة الأسرّة ومشاركة القطاع الخاص؟
كيف تنظم السعودية تقديم الرعاية الصحية بالتوازي مع مشاريع المستشفيات الجديدة؟
ما العوامل التي تجعل عقود بناء المستشفيات في السعودية بالغة الأهمية في الوقت الحالي؟
ما ظروف سوق البناء المحيطة بهذه الحزم الخاصة بالمستشفيات؟