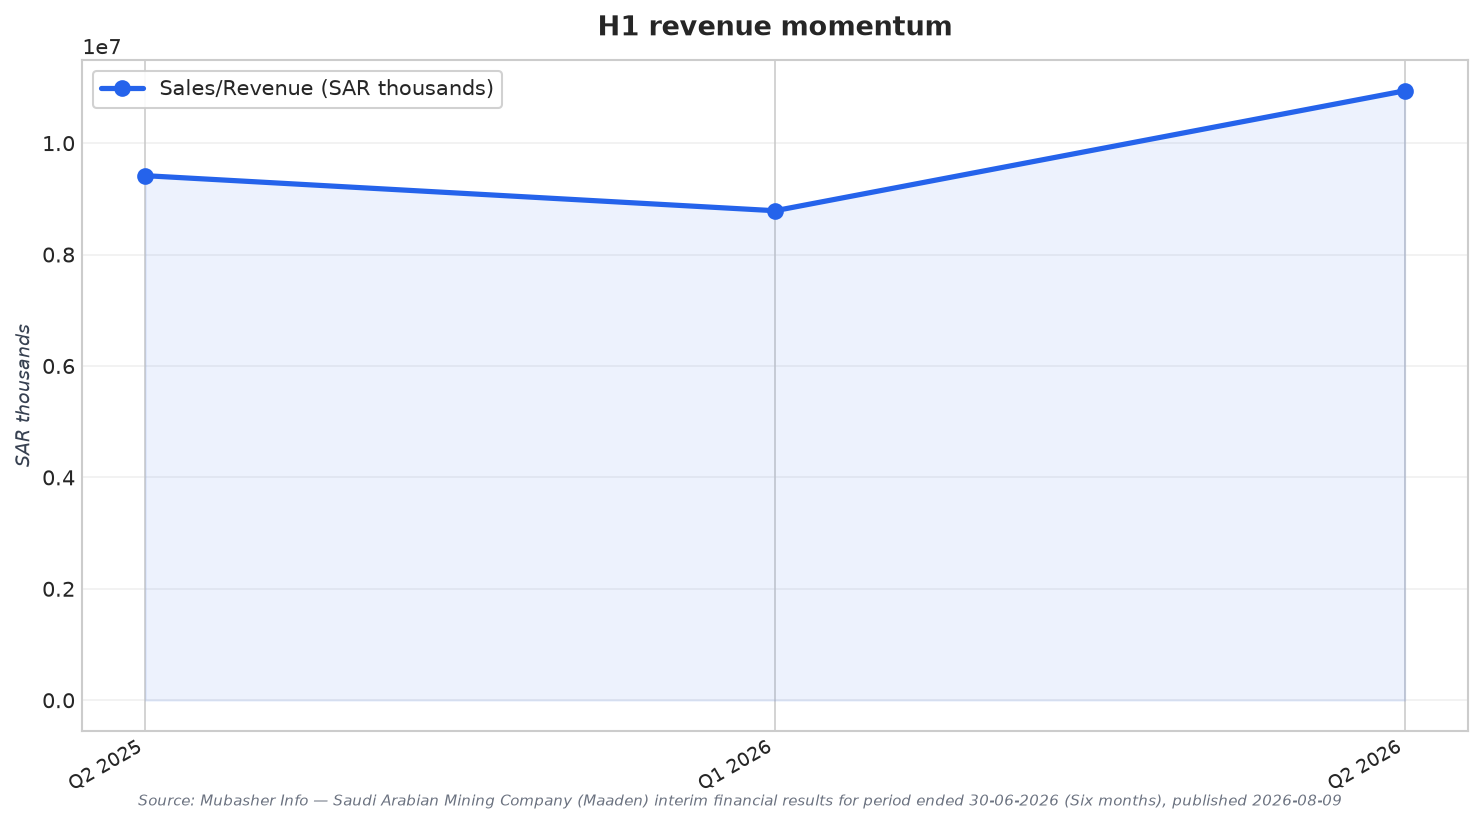
قدّم التقرير المرحلي لـMa’aden عن الفترة المنتهية في 30-06-2026 أرقامًا فعلية تدعم سردية «طفرة السلع»، لكنه أظهر أيضًا لماذا قد تكون قراءة النمو من العناوين وحدها مضللة. ففي الربع الثاني 2026، بلغت المبيعات/الإيرادات 10,939,233 (مُدرجة بالآلاف من الريالات السعودية)، مقارنةً بـ9,415,768 في الربع المماثل من العام السابق، أي بزيادة 16.179%، كما ارتفعت عن 8,786,554 في الربع السابق بنسبة 24.499%. وخلال الربع نفسه، بلغ مجمل الربح (الخسارة) 3,388,614 مقابل 3,523,314 قبل عام، بتراجع 3.823%، لكنه ارتفع 8.434% مقارنةً بـ3,125,031 في الربع السابق. بالنسبة للمستثمرين، هذا المزيج—ارتفاع الإيرادات مع تراجع مجمل الربح على أساس سنوي—يضع السؤال الجوهري: من أين تأتي جودة الأرباح، وإلى أي مدى يمكن تكرارها؟
وتشير تحليلات خارجية للربع نفسه إلى زخم أرباح غير متوازن بين القطاعات. فقد سجلت Ma’aden إيرادات للربع الثاني 2026 بنحو US$2.9 billion، بارتفاع 16% على أساس سنوي، في حين ارتفع EBITDA على مستوى المجموعة بنسبة 3% فقط إلى US$1.0 billion. وكان الذهب الأبرز من حيث الربحية: إذ قفز EBITDA للذهب بنسبة 46% إلى US$334 million مع إنتاج بلغ 118,000 أونصة. وعلى الجانب الآخر، تحركت الفوسفات في الاتجاه المعاكس، إذ تراجع EBITDA للفوسفات بنسبة 49% إلى US$328 million بعد أن أدت نقص إمدادات الكبريت إلى خفض إنتاج DAP بنسبة 28%. ويكتسب هذا التباين أهمية لأرباح التعدين في السعودية لأنه يوحي بأن أقوى مساهم في النصف الأول لم يكن بالضرورة نشاطًا الأكبر حجمًا، بل النشاط الذي تمتع بتسعير أفضل و/أو ظروف تشغيلية أكثر ملاءمة خلال الفترة.
ما الذي يكشفه النصف الأول 2026 عن التوجيهات والتكاليف ومخاطر التدفقات النقدية
أما إجراءات الإدارة وتغييرات التوجيهات فتمثل الوجه الآخر لرسالة النصف الأول. فبعد الاضطراب التشغيلي في الفوسفات، خفّضت Ma’aden توجيهات DAP لعام 2026 إلى 6.0-6.5 million tonnes وسحبت توجيهات الأمونيا، مع الإبقاء على توجيهات الألمنيوم والذهب دون تغيير. كما أشار إعلان تداول السعودية إلى أن الربحية تلقت دعمًا من ارتفاع «إيرادات تشغيلية أخرى» في وحدة أعمال الفوسفات بسبب متحصلات تأمين لمرة واحدة بقيمة SAR 375 million، إلى جانب انخفاض تكلفة التمويل وارتفاع حصة صافي الربح من الاستثمارات المحتسبة بطريقة حقوق الملكية. وأضاف أن زيادة حصة الربح تعود بشكل رئيسي إلى ارتفاع حصة الربح من Alba وMaaden Barrick Copper Company، مع تعويض جزئي بسبب انخفاض قيمة لمرة واحدة اعترفت به Manara لاستثمارها في Vale. ومن المرجح أن يفصل المستثمرون الذين يقيمون قوة الأرباح الأساسية بين هذه البنود غير المتكررة وبين أداء التشغيل الاعتيادي.
وفي وقت سابق من العام، أسّس الربع الأول قاعدة نمو أبطأ عند نقطة البداية. فقد أفاد استعراض لنتائج 1Q26 بإيرادات بلغت SAR 8.8bn، بزيادة 3% على أساس سنوي، بينما وصفت جهة أخرى إيرادات الربع نفسه بأنها ر.س8.8b، أي أقل من توقعات المحللين بنسبة 11%، مع خسارة نظامية للسهم بلغت ر.س1.91. وبعد تلك النتائج، أشار متوسط توقعات لسبعة محللين إلى إيرادات قدرها ر.س47.1b في 2026، في حين كانت المجموعة نفسها تتوقع قبل إعلان الأرباح إيرادات عند ر.س40.6b. وستعتمد استدامة تلك الترقيات في النماذج على العوامل ذاتها التي كشف عنها النصف الأول: توافر الكبريت، واستقرار إنتاج DAP، والتوازن بين القطاعات الأقوى مثل الذهب والربعـات الأضعف في الفوسفات.
وأخيرًا، يرتبط النصف الأول 2026 أيضًا بكثافة رأس المال وهيكل الملكية. فقد قدّمت Ma’aden توجيهًا لإنفاق رأسمالي في 2026 بنحو SAR 15.5 billion، يتضمن قرابة SAR 12.6 billion كإنفاق للنمو. ومن المتوقع أن يرفع هذا الإنفاق مقياس صافي الرفع المالي لـFitch على أساس EBITDA من 1.9x في 2024 إلى نحو 3.1-3.2x في 2027-28. كما أن السيطرة والملكية تؤثران في توقعات المستثمرين: إذ كان PIF يمتلك نحو 63.78% من Ma’aden حتى 31 December 2025، ما يشكل ركيزة لتصنيف Fitch عند BBB+ بنظرة مستقرة. وبذلك، فإن قصة إيرادات Maaden في 2026 خلال النصف الأول لا تتعلق فقط بنمو الإيرادات، بل بكيف يمكن لمزيج السلع وتغييرات التوجيهات والتوسع الممول بالإنفاق الرأسمالي أن يعيد تشكيل الهوامش وتوليد النقد عبر الدورات.
ماذا أعلنت Ma’aden بشأن نمو إيرادات الربع الثاني 2026؟
أي القطاعات كانت وراء أكبر تحركات EBITDA في النصف الأول 2026؟
كيف تغيّرت التوجيهات بعد مستجدات النصف الأول 2026؟
ما الذي ينبغي على المستثمرين متابعته عند تحليل إيرادات Ma’aden في 2026؟
ما حجم الإنفاق الرأسمالي المخطط لـMa’aden في 2026، وماذا يعني ذلك للرفع المالي؟