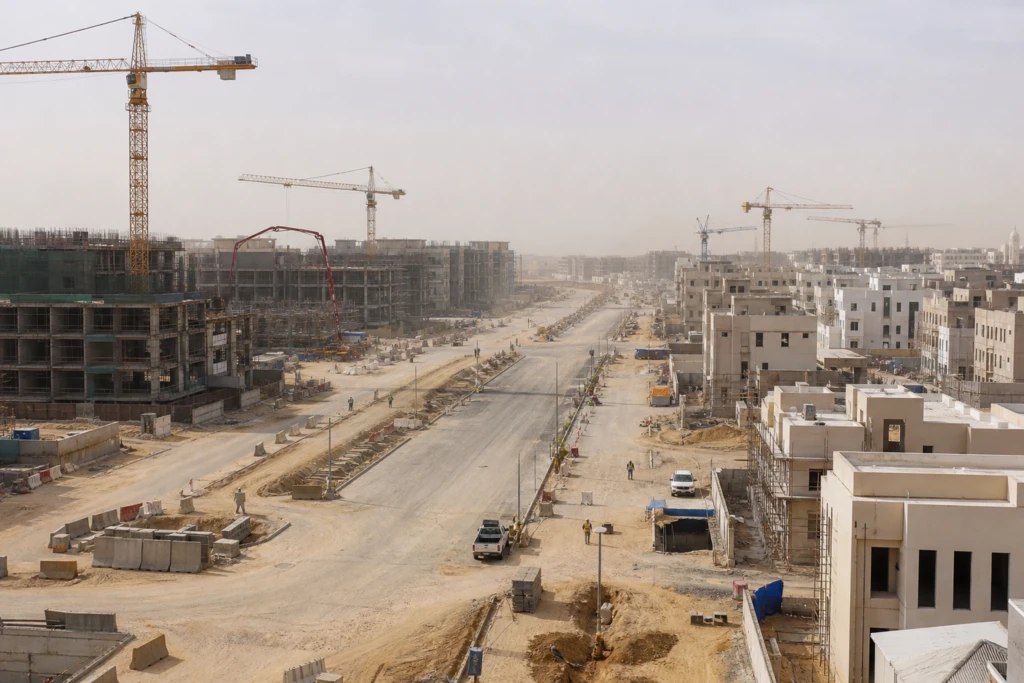
يمثل القطاع السكني الحصة الأكبر من نشاط التشييد في السعودية، وهو ما يفسّر لماذا يبدو أحيانًا أكثر صمودًا من القطاعات الأخرى عندما تتغير المعنويات. تضع IMARC Group القطاع السكني في صدارة قطاعات البناء، إذ يشكل 42.5% من إجمالي إيرادات السوق في 2025، وتقدّر استثمارات البناء السكني بنحو USD 43.3 billion في 2023. وتكتسب هذه الريادة أهمية لأن برامج الإسكان وجداول التسليم تخلق قاعدة عمل مستقرة ومستمرة. وتشير IMARC أيضًا إلى أهداف تجعل خط المشاريع واضحًا، من بينها هدف تطوير 660,000 وحدة سكنية بحلول 2030 لدعم التوسع الحضري طويل الأمد، إلى جانب هدف أوسع لرفع نسبة تملك المساكن إلى 70% بحلول 2030 المرتبط ببرنامج الإسكان.
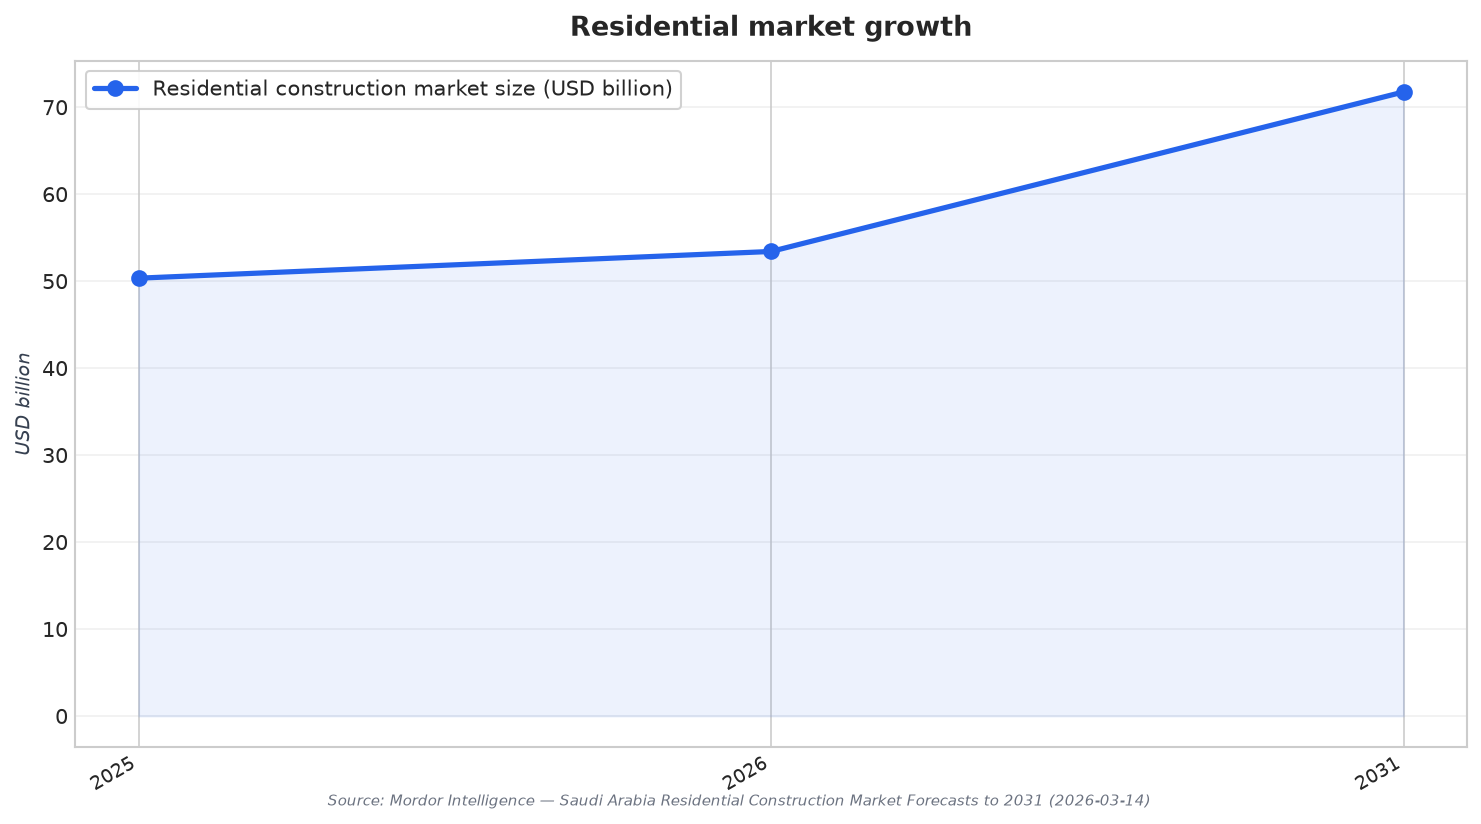
وتتوافق توقعات عدة شركات بحثية مع فكرة أن الطلب على الإسكان يظل عنصرًا محوريًا في هيكل السوق. تتوقع Mordor Intelligence أن يبلغ سوق الإنشاءات السكنية في السعودية USD 50.34 billion في 2025 وUSD 53.41 billion في 2026، ليصل إلى USD 71.75 billion بحلول 2031، مع معدل نمو سنوي مركب (CAGR) قدره 6.09% بين 2026 و2031. كما تربط بين التخطيط والتنفيذ والدعم السياسي، موضحة أن دعم الحكومة ضمن Vision 2030 يبقي الطلب السنوي على الإسكان عند نحو 300,000 وحدة. هذا الاحتياج المستمر ينعكس على ما يُبنى فعليًا: فقد تصدرت الشقق والوحدات السكنية المشتركة (condominiums) بحصة سوقية بلغت 68.7% في 2025، فيما استحوذت مشاريع البناء الجديدة على 84.5% من السوق في العام نفسه.
ما الذي يبقي القطاع السكني في الصدارة: الأهداف ورأس المال والقدرة على التنفيذ
تعزز عدة آليات تنفيذ ملموسة التوقعات الخاصة بالطلب على الإنشاءات السكنية في السعودية. تشير IMARC إلى طموح ROSHN لتسليم 1.5 million منزل بحلول 2030، إلى جانب برامج ضمان الرهن العقاري الحكومية، بوصفها عوامل تدعم استمرار ريادة القطاع السكني. وتضيف Mordor تفاصيل حول كيفية تغيّر التمويل والقدرات التنفيذية: فقد شكل رأس المال الخاص 70.1% من إنفاق 2025، بينما يُتوقع أن تنمو برامج القطاع العام الممولة عبر REDF وPIF بمعدل نمو سنوي مركب (CAGR) قدره 6.31% حتى 2031. كما تصف ضغطًا تشغيليًا مع “امتلاء” جداول المقاولين بسرعة مع قيام الشركات التابعة لـ PIF بحجز الطاقات مسبقًا، وتذكر أن تسريع إجراءات التصاريح عبر منصة Etmam الرقمية يمكن أن يقلّص دورات التطوير ويدعم إطلاق مشاريع جديدة.
وتضيف المشاريع والتركيز على مستوى المدن طبقة أخرى من الاستقرار، لأنها تربط الطلب بمخططات عمرانية رئيسية محددة بدل الاعتماد على صفقات متفرقة. تفيد Mordor بأن الرياض استحوذت على 41.3% من حجم سوق الإنشاءات السكنية في السعودية في 2025. كما تبرز مؤشرًا على ضخامة التطوير: إذ يُخطط لمجتمع ROSHN في الرياض بمساحة 20 km² لاستيعاب أكثر من 30,000 عائلة عند اكتماله، وفي يناير 2026 طرحت ROSHN عقود المرحلتين 4–5 بقيمة SAR 1.5 billion (USD 400 million) مع تأمين أراضٍ جديدة بقيمة SAR 2.1 billion (USD 560 million). وبشكل منفصل، تشرف National Housing Company (NHC) على 134,000 وحدة عبر 17 مدينة ضمن ترتيبات مشروعات مشتركة (joint-venture)، ما يشير إلى نموذج تسليم واسع متعدد المدن بدل الرهان على سوق واحد.
كما يمكن لمؤشرات الأسعار والعقار أن تعزز سردية القطاع السكني من خلال الإشارة إلى قوة الطلب من المستخدمين النهائيين وثقة المستثمرين. يستشهد تقرير IMARC العقاري ببيانات من General Authority for Statistics تظهر ارتفاع أسعار العقارات بنسبة 1.7% على أساس سنوي في Q2 2024، مدفوعًا بزيادة قدرها 2.8% في قيم العقارات السكنية. وعلى صعيد سلاسل الإمداد والتسليم، تشير IMARC إلى أن العقار السكني يهيمن بحصة 60.5%، بدافع مبادرات الإسكان الحكومية ودعم التمويل المدعوم. كما تبرز الشراكات العابرة للحدود كرافعة لتعزيز القدرة التنفيذية: ففي أكتوبر 2025، أبرمت NHC اتفاقيات ومذكرات تفاهم مع شركات صينية ضمن استراتيجية لتطوير 100,000 وحدة إسكان سعودية-صينية بحلول 2030، بما في ذلك اتفاقيات إطار لأكثر من 24,000 وحدة سكنية.
ما الذي يثبت أن الإسكان هو قطاع التشييد الأبرز في السعودية؟
ما حجم سوق الإنشاءات السكنية المتوقع لاحقًا خلال هذا العقد؟
ما الأهداف والسياسات المرتبطة بالطلب على الإنشاءات السكنية في السعودية؟
أي مدينة تتصدر نشاط الإنشاءات السكنية وفقًا للمصادر؟
هل توجد مؤشرات على تحسن أسعار السكن بالتوازي مع نشاط البناء؟