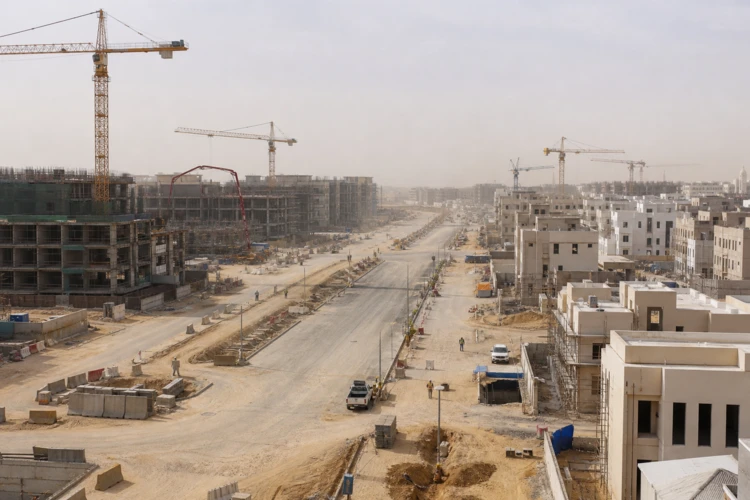
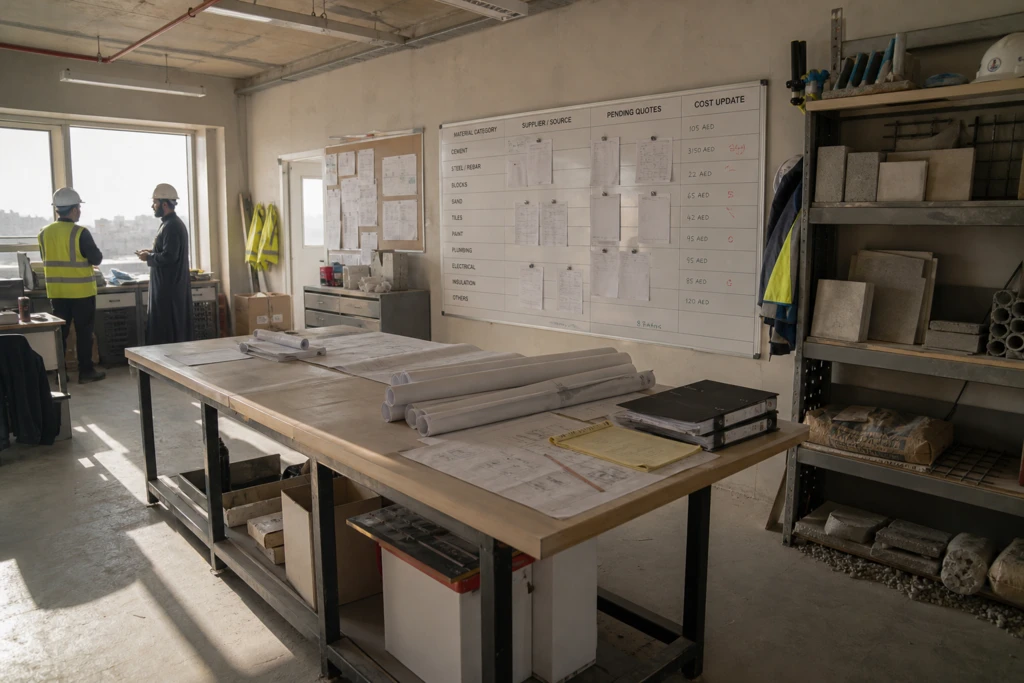
يعمل المقاولون في السعودية ضمن سوق قد تتراكم فيه ضغوط التكاليف بعيداً عن الأنظار. ففي أغسطس، ارتفع مؤشر تكاليف البناء في السعودية بنسبة 2.3% على أساس سنوي وزاد 0.1% على أساس شهري، وفق بيانات الهيئة العامة للإحصاء التي نقلتها Finimize. كما ارتفعت تكاليف البناء السكني بنسبة 2.1% مقارنة بالعام السابق. وفي الوقت نفسه، تُظهر قراءة مؤشر تكاليف المدخلات المستند إلى PMI عند 55.2 أن تكاليف المدخلات تواصل الارتفاع، وإن بوتيرة أبطأ مقارنة بقراءات 58.0+ المسجلة مطلع 2023، بحسب لوحة معلومات Invest Riyadh. وتكتسب هذه الإشارات أهمية خاصة لأن المقاولين في المشاريع طويلة الأجل بعقود سعر ثابت قد يشهدون تآكل الربحية إلى أن تُعاد تسعير المشاريع وفق مستويات الأسعار الجديدة.
الأمر لا يقتصر على «المواد» فقط. إذ تُبرز لوحة معلومات Invest Riyadh تكاليف الإيجارات والعقار كنقطة ضغط بارزة، مع قراءة لتكاليف الإيجار والعقار عند 58.0 مرتبطة بنقص المساحات التجارية في الرياض وجدة. كما تظل تكاليف العمالة فوق المستوى المحايد عند 54.5، مع إضافة علاوات أجور السعودة ضغطاً هيكلياً؛ حيث يُشار إلى أن الموظفين السعوديين يتقاضون أجوراً أعلى بنسبة 20–40% من العمالة الوافدة المكافئة في معظم وظائف القطاع الخاص. وفي سوق إنشاءات البنية التحتية، لا يزال الوافدون يشكلون 85% من إجمالي 2.1 مليون عامل في قطاع البناء، وارتفع تضخم الأجور إلى 8–12% في 2025، ما ضغط هوامش المقاولين بما يصل إلى 300 نقطة أساس، وفق Mordor Intelligence. هذه العوامل تجعل تخطيط التكاليف أقل تساهلاً عبر مواقع العمل القائمة.
كيف يمكن للمقاولين حماية الهوامش عندما تتحرك المدخلات أسرع من العقود
تبدأ حماية الهامش من توزيع المخاطر في العقد وسرعة اتخاذ القرار. وتشير CMiC إلى أن عقود السعر الثابت، الشائعة في القطاعين العام والخاص، تنقل مخاطر التضخم إلى المقاول. وتحاول بعض الشركات إدراج بنود تصعيد تعدّل الدفعات باستخدام مؤشرات مثل مؤشر أسعار المنتجين (PPI) أو مؤشر تكاليف البناء الإقليمي، إلا أن CMiC تحذّر من أن هذه البنود غالباً ما تكون محددة بسقف، ما يحد من مستوى الحماية. وعلى المستوى التشغيلي، تتمثل توصية CMiC الأساسية في امتلاك رؤية آنية للتكاليف الملتزم بها، وإنفاق العمالة، ومخاطر المشتريات عبر كل مشروع نشط. هذا النهج يقلّص الفجوة بين افتراض التكلفة وقرار التعامل معها، وهو أمر حاسم عندما تواصل مؤشرات التكلفة الارتفاع تدريجياً.
تصبح صرامة المشتريات أكثر قيمة عندما تقفز التكاليف في سلاسل الإمداد. وتفيد House of Saud بأن أسعار الجملة للمدخلات الصناعية ارتفعت بنسبة 4.2% على أساس سنوي في سبتمبر، بقيادة قفزة قدرها 26.1% في المواد الكيميائية الأساسية. ويعرض المصدر نفسه نمطاً من انضغاط الهوامش، حيث تمتص الشركات زيادات تكاليف المدخلات بدلاً من تمريرها بالكامل إلى العملاء. ويشكّل ذلك سياقاً مهماً للمقاولين أثناء التفاوض على حزم التوريد وعقود المقاولين الفرعيين. وإذا كان الاقتصاد الأوسع يواجه صعوبة في تمرير التكاليف، فعلى المقاولين رصد الحزم الأكثر تعرضاً مبكراً، ثم تثبيت نطاقات الأعمال والجداول الزمنية والشروط قبل أن تتحول التقلبات إلى التزام مُنفّذ.
وأخيراً، ينبغي مواءمة استراتيجية التسعير في العطاءات مع ما توحي به مؤشرات التكلفة. تشير Finimize إلى أن الشركات التي تتقدم بعطاءات لأعمال جديدة يمكنها محاولة تمرير التكاليف الأعلى عبر أسعار تعاقدية أعلى، بينما قد تتآكل ربحية من ينفذون عقوداً قديمة بسعر ثابت إلى أن تُعاد معايرة التسعير. وتوحي الخلفية الكلية باستمرار قوة الطلب: إذ يذكر Invest Riyadh أن طلبات الشراء المحلية الجديدة عند 62.5 مقابل طلبات التصدير الجديدة عند 53.5، مع تقدير أن الطلبات المرتبطة بالحكومة تشكل 45% من إجمالي الطلبات الجديدة. وفي هذه البيئة، يتمثل الدليل العملي في تسعير المخاطر بشكل صريح في المناقصات الجديدة، والسعي إلى هياكل لتقاسم المخاطر حيثما أمكن، وإدارة المشاريع الجارية بتنبؤات أدق وأكثر تكراراً حتى لا تلتهم تكاليف مدخلات البناء في السعودية الهامش بهدوء.
ماذا تقول المؤشرات الأخيرة عن تكاليف مدخلات البناء في السعودية؟
ما فئات التكاليف التي تُظهر أكبر قدر من الضغط على المقاولين؟
لماذا تُعد عقود السعر الثابت أكثر خطورة في فترات ارتفاع التكاليف؟
هل تحل بنود التصعيد مشكلة الهامش بالكامل؟
ما خطوة تشغيلية عملية يمكن للمقاولين اتخاذها الآن؟