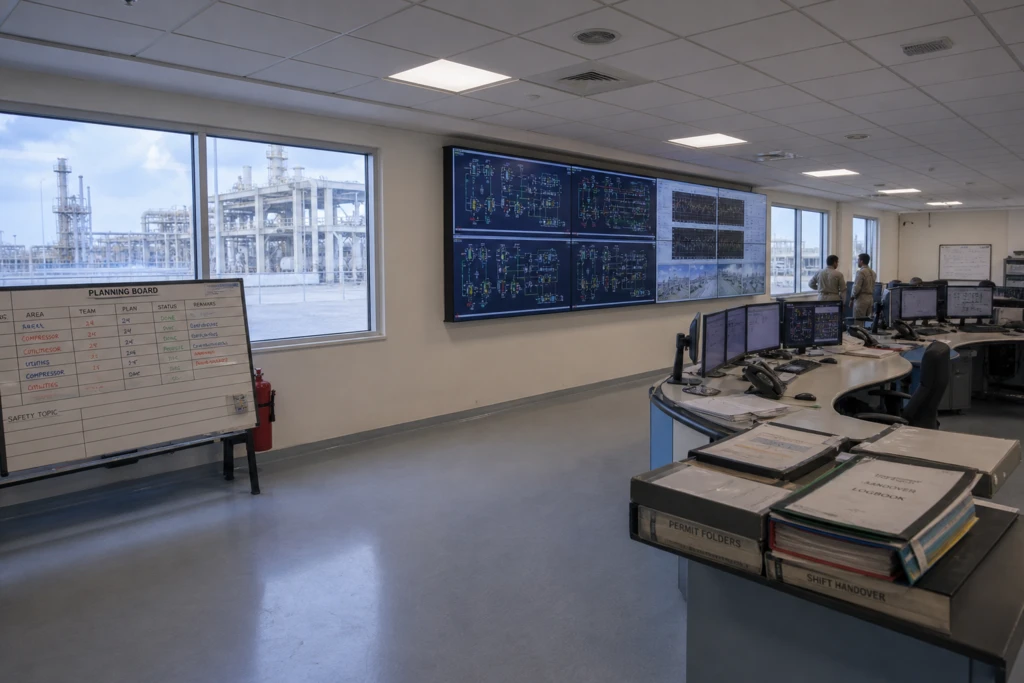
ظلّت السعودية أكبر سوق للمشاريع في دول مجلس التعاون الخليجي خلال الربع الثالث 2026، رغم التراجع الحاد في إجمالي الترسيات على مستوى المنطقة مقارنة بالعام السابق. ووفق تتبّع Kamco Invest لترسيات العقود، بلغت ترسيات السعودية USD 24.4 bn خلال الربع، مقابل USD 33.2 bn قبل عام، فيما هبطت ترسيات دول مجلس التعاون ككل بنسبة 37.2% على أساس سنوي إلى USD 47.4 bn. هذا التباين مهم لفهم صورة Saudi Arabia construction awards Q3 2026: فالمملكة ظلّت تتصدر المنطقة من حيث القيمة، لكن ضمن بيئة أضعف للترسيات، حيث لم تعد هناك أسواق كثيرة تمتلك «هامش أمان» ماليًا وشركاتيًا يتيح لها مواصلة التوقيع بالمستويات السابقة.
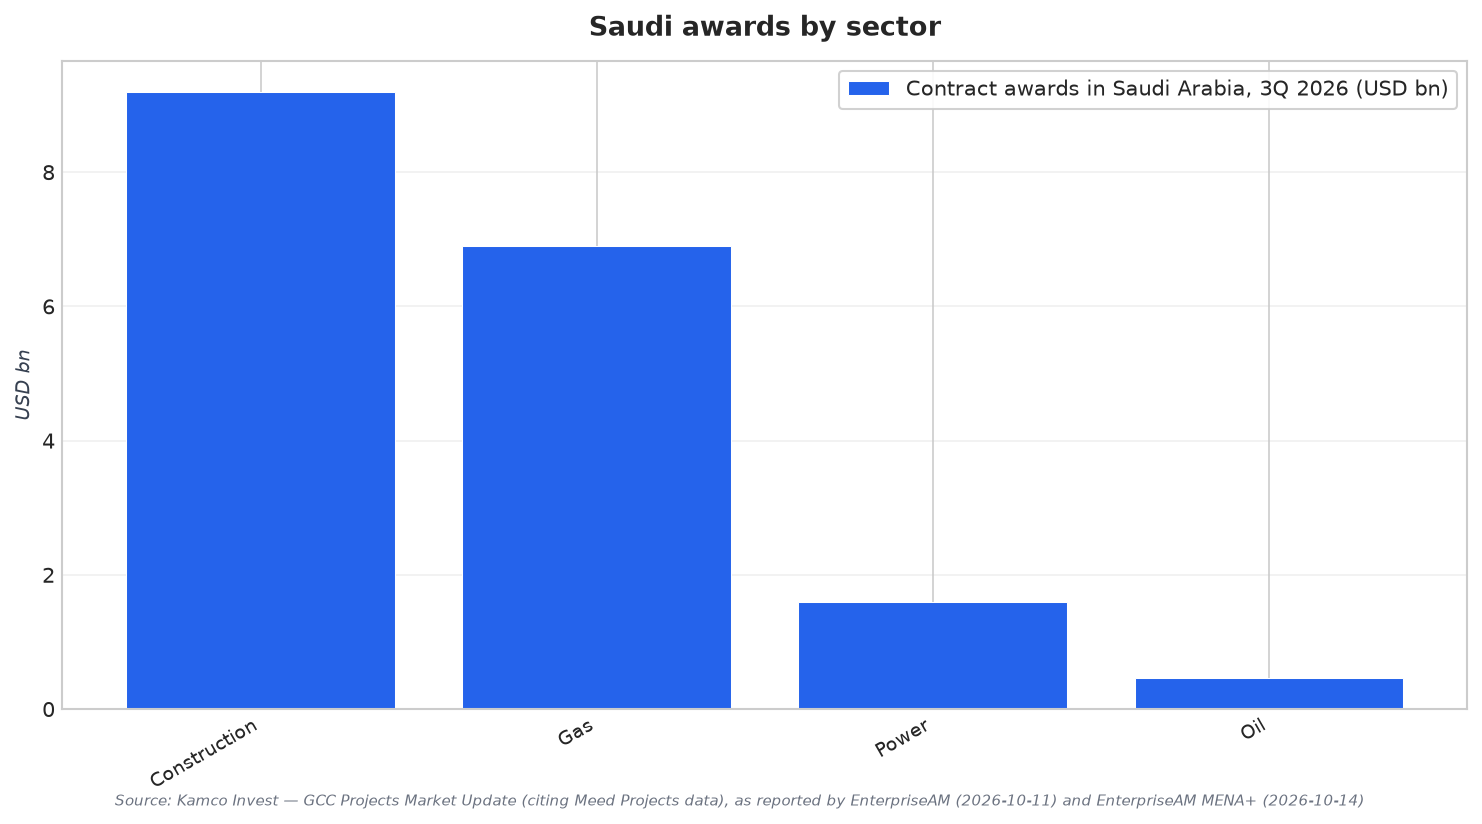
تُفسّر تركيبة القطاعات أين كانت الترسيات ما تزال تتدفق داخل المملكة. ففي الربع الثالث، تصدّرت عقود الإنشاءات قائمة ترسيات السعودية، مرتفعة 7.6% على أساس سنوي إلى USD 9.2 bn. كما تسارعت ترسيات الغاز، وقفزت 80.1% إلى USD 6.9 bn. في المقابل، تحرّكت قطاعات رئيسية أخرى بالاتجاه المعاكس؛ إذ هوت ترسيات النفط إلى USD 460 mn بعد أن كانت USD 3.8 bn قبل عام، بينما انخفضت ترسيات الطاقة الكهربائية بنسبة 83.4% إلى USD 1.6 bn. وتشير البيانات إلى سوق ما يزال يضخ استثمارات، لكن ضمن نطاق أضيق من القطاعات مقارنة بالعام السابق.
خطط إنفاق Aramco وما الذي تعنيه لمستقبل الترسية
ظلّت Aramco محورًا رئيسيًا في مشهد الترسيات والاستثمار. فقد خصصت الشركة USD 50–55 bn للاستثمار في 2026، مع توجيه نحو 65–70% منها إلى النفط والغاز، وكانت قد أنفقت بالفعل USD 12.3 bn على عقود المنبع بحلول الربع، مع ذهاب الحصة الأكبر إلى تطوير حقل الدرة للغاز. ورغم أن قيمة ترسيات النفط في الربع الثالث كانت أدنى بكثير من العام السابق، فإن هذه الأرقام تساعد على تفسير استمرار زخم الأعمال المرتبطة بالغاز، حتى مع تراجع أحجام الترسيات وضغوط الهبوط على إجماليات بعض القطاعات.
وبرزت أيضًا جائزتا ترسية في قطاع الرعاية الصحية ضمن إعلانات العقود في الربع الثالث. شملت الأولى USD 208 mn لأعمال الميكانيكا والكهرباء والسباكة في مستشفى Almoosa في الخبر، والثانية عقدًا بقيمة USD 105.6 mn لاستكمال مستشفى جامعة طيبة في المدينة المنورة، ويغطي الأعمال المدنية المتبقية وأنظمة المبنى وتجهيزات الأقسام السريرية والبنية التحتية لغازات الطب. وإلى جانب إجماليات البناء والغاز، تؤكد هذه الأمثلة أن الترسيات كانت ما تزال تتجه إلى البنية التحتية الاجتماعية غير المرتبطة بالطاقة، حتى في ربع تراجعت فيه القيمة الإجمالية لترسيات السعودية عن العام السابق.
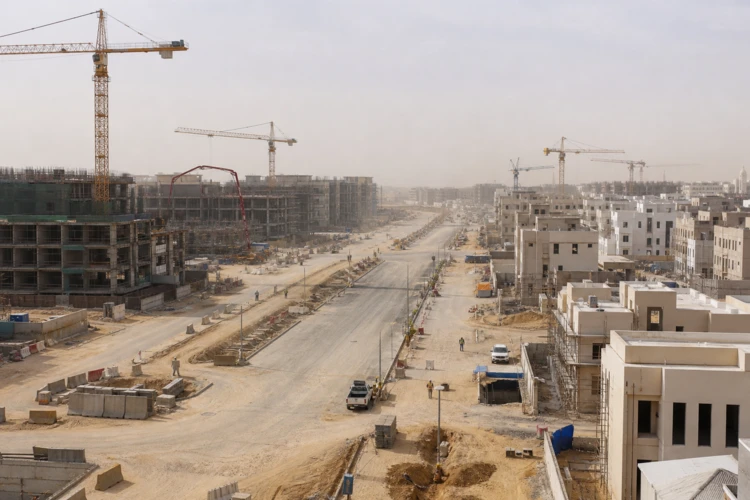
لكن النشاط على أرض الواقع لم يعكس تباطؤ ترسيات العقود الجديدة. فقد بلغ مؤشر Al Rajhi Capital Saudi Construction Index مستوى 55.4 في أغسطس، ارتفاعًا من 55.2 في يوليو، مسجّلًا الشهر الخامس على التوالي فوق مستوى 50 الفاصل بين الانكماش والنمو، وإن وُصف بأنه الأبطأ وتيرة خلال أربعة أشهر. وتوسّعت القطاعات الثلاثة جميعها، إذ سجل السكني 56.6، والبنية التحتية 55.8 (ارتفاعًا من 53.9)، وغير السكني 50.9. غير أن التكاليف ارتفعت بسرعة: نحو 45% من الشركات أفادت بارتفاع أسعار المدخلات في سبتمبر، وأقل من 1% فقط أبلغت عن انخفاض، ما دفع تضخم تكاليف المدخلات إلى أسرع وتيرة منذ بدء الاستطلاع في يناير. ومع ذلك، توقع 34% ارتفاع النشاط خلال الأشهر الثلاثة المقبلة، مقابل 8% توقعوا تراجعًا.
ما قيمة ترسيات المشاريع في السعودية خلال الربع الثالث 2026؟
أي القطاعات حققت نموًا في ترسيات السعودية خلال الربع الثالث 2026؟
كيف تقارن صورة Saudi Arabia construction awards Q3 2026 مع بقية دول مجلس التعاون؟
ماذا قال مؤشر البناء السعودي عن النشاط خلال الربع؟
ما أمثلة العقود الحديثة التي تُظهر استمرار تدفق الترسيات خارج قطاع الطاقة؟