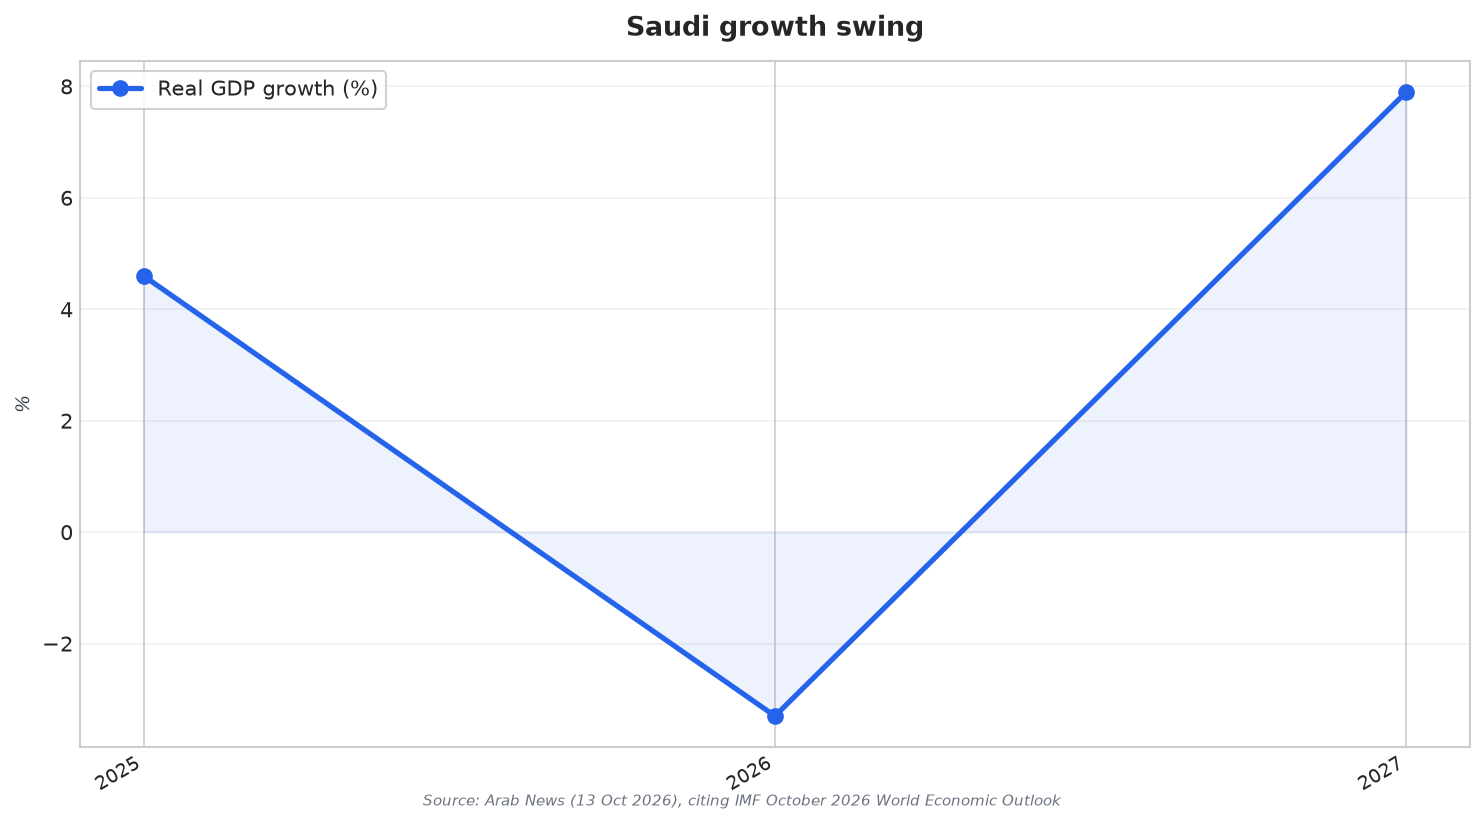
يتوقع تقرير «آفاق الاقتصاد العالمي» لصندوق النقد الدولي الصادر في أكتوبر 2026 أن ينكمش الناتج المحلي الإجمالي الحقيقي للسعودية بنسبة 3.3% في 2026، ثم يعود للنمو بنسبة 7.9% في 2027. قد تبدو هذه التركيبة كقصة تراجع ثم تعافٍ بسيطة، لكن التخطيط المؤسسي ينبغي أن يقرأها بوصفها تغيّرًا في بيئة التشغيل على المدى القريب. ويُظهر التحديث نفسه خفضًا بنحو خمس نقاط مئوية مقارنة بتقديرات يوليو لعام 2026، حين كان الصندوق يتوقع نموًا قدره 1.7%. وفي الوقت ذاته، رفع الصندوق نظرته لعام 2027 بمقدار 2.4 نقطة مئوية مقارنة بيوليو. بالنسبة للقيادات التنفيذية، فهذا انتقال من التخطيط على أساس استمرار التوسع إلى التخطيط على أساس انكماش أولًا، على أن يتحقق التعافي لاحقًا فقط ضمن شروط محددة.
كما يهم مسار أكتوبر لأن ارتدادًا أكبر لا يعيد تلقائيًا المسار السابق. إذ يقوم أحد المصادر بتطبيع الناتج المحلي الإجمالي الحقيقي لعام 2025 إلى مؤشر توضيحي قيمته 100، ويُظهر أنه عند احتساب سنوات التوقع بشكل تراكمي، فإن مسار أكتوبر الجديد يترك إنتاج 2027 أقل بنحو 2.75% مما كان يشير إليه مسار يوليو (محسوبًا على أساس 104.34 مقسومة على 107.29 ناقص واحد). بعبارة أخرى، رغم أن ارتداد 7.9% يعيد المستوى إلى ما يتجاوز مستوى 2025، فإنه ما يزال يعني مستوى أقل في 2027 مقارنة بالمسار قبل المراجعة. وهذا الفارق مهم تجاريًا لتخطيط الطاقة الاستيعابية، واستغلال الأصول، وتوقيت الإنفاق الاختياري.
ما الذي ينبغي تضمينه في الميزانيات: الافتراضات والتوقيت والسيولة
على مجالس الإدارات أيضًا تدقيق الافتراضات التي يقف عليها الارتداد. فسيناريو صندوق النقد الدولي الموصوف في أحد التحليلات يفترض استئناف فتح مضيق هرمز في مارس 2027، مع عودة الظروف بصورة عامة إلى وضع ما قبل الحرب بحلول أكتوبر 2027. ويُقدَّم ذلك بوصفه افتراضًا نمذجيًا يؤثر في الإنتاج والشحن والتأمين والمدفوعات، لا جدولًا زمنيًا مؤكدًا. وتدل هذه الصياغة على خطوات عملية للتخطيط المؤسسي: إعداد الميزانية على أساس الحالة الأساسية، مع اختبار حساسية الخطط لاحتمالات تأخر استقرار الشحن، وبطء عودة شروط التجارة، وتعافٍ غير متوازن في دورات سداد العملاء. كما يبرز إطار الصندوق نفسه للظروف العالمية درجة من عدم اليقين: إذ يتوقع نموًا عالميًا بنسبة 3.1% في 2026 و3.4% في 2027، مع تضخم عالمي عند 4.7% في 2026.
بالنسبة للعمليات داخل السعودية، قد يغيّر نمط الانكماش ثم الارتداد احتياجات رأس المال العامل أكثر مما يغيّر النوايا على المدى الطويل. فخطة على نمط يوليو كانت تفترض سوقًا تنمو في 2026؛ بينما يوحي تحديث أكتوبر بعام قد يستلزم إدارة سيولة أكثر صرامة قبل عودة التوسع. ويتوقع أن يبلغ التضخم في السعودية 1.9% في 2026 و2.2% في 2027 ضمن تغطية «آفاق الاقتصاد العالمي» لصندوق النقد الدولي في أكتوبر التي نقلتها Arab News، في حين يذكر تقرير آخر يستند إلى الصندوق أن التضخم يُقدَّر أن يبلغ في المتوسط 2.7% في 2026 قبل أن يستقر قرب 2% في السنوات اللاحقة. ويمكن للشركات استخدام هذا النطاق كمرجع للتخطيط، مع إعطاء الأولوية لهياكل تعاقدية تقلل مفاجآت التدفق النقدي، مثل تحديد مراحل دفع أوضح وبنود طوارئ مرتبطة بتعطل الخدمات اللوجستية.
أخيرًا، يمكن للمديرين الماليين (CFOs) وفرق الاستراتيجية ربط التوقعات الكلية بإشارات الانضباط الرأسمالي الظاهرة في بيانات مالية وشركات منشورة. إذ يشير أحد التقارير إلى بيان ما قبل الميزانية الذي رفع تقدير عجز 2026 إلى 245 billion riyals وتوقع انكماش الأنشطة النفطية بنسبة 21.8%. وينقل المصدر نفسه أن ميزانية ديسمبر كانت قد توقعت وصول الدين إلى 1.62 trillion riyals بما يعادل 32.7% من الناتج المحلي الإجمالي، بينما بلغ الدين الفعلي بحلول منتصف 2026 نحو 1.685 trillion riyals. كما يستشهد بتوقعات 2027 المضمنة في بيان ما قبل الميزانية: إنفاق قدره 1.39 trillion riyals مقابل إيرادات قدرها 1.20 trillion، بما يعني عجزًا قدره 191 billion riyals عند 3.6% من الناتج المحلي الإجمالي. وعند النظر إلى هذه الأرقام جنبًا إلى جنب مع انكماش توقّع صندوق النقد الدولي للسعودية لعام 2026 وارتداد 2027، يتضح لماذا ينبغي أن يعطي التخطيط بالسيناريوهات الأولوية لإمكانية الوصول إلى التمويل، وتدرّج الإنفاق الرأسمالي، والمرونة التشغيلية.
ماذا يتوقع صندوق النقد الدولي لنمو السعودية في 2026 و2027؟
كيف تغيّر تحديث أكتوبر لدى صندوق النقد الدولي مقارنة بنظرة يوليو؟
هل يعيد ارتداد 7.9% في 2027 مسار الناتج السابق بالكامل؟
ما الافتراض الرئيسي الذي يقف وراء سيناريو الارتداد؟
كيف ينبغي لمخططي الشركات استخدام توقع صندوق النقد الدولي للسعودية لعام 2026 في إعداد الميزانيات؟